「最近、従業員とのトラブルや労災訴訟のニュースを耳にするたびに、うちの会社は大丈夫だろうかと、漠然とした不安を感じる…」
「うちは政府の労災保険には入っているが、それだけではカバーしきれない高額な請求事例もあると聞く」
中小企業の経営者様であれば、このような声に心当たりがあるかもしれません。事業を運営していく上でのリスクは数えきれず、複雑な保険の仕組みを読み解くのは骨が折れる作業です。
労災上乗せ保険とは、政府の労災保険(以下、政府労災保険)の給付に上乗せして、会社が従業員に補償するための保険です。仕事中や通勤中の事故・病気が対象で、会社が負う損害賠償にも備えられます。業務災害補償保険、労働災害総合保険などとも呼ばれます。
この記事では、保険代理店として中小企業の労災の備えに携わってきた立場から、政府労災保険だけでは足りない理由、会社が負う責任、補償の内容と保険料の考え方、自社に必要かを判断する材料を説明します。
- 政府労災保険だけではカバーできない「3つの経営リスク」(高額賠償・心の不調による労災・取引機会の損失)があります。
- 労災上乗せ保険は、従業員への上乗せ補償(法定外補償)と、会社への損害賠償(使用者賠償責任)に備える任意の保険です。
- 加入は法律上の義務ではありませんが、元請や取引先から加入を求められる場面があります。
- 必要かどうかは「事故が起きる頻度」ではなく「起きたときに会社が払う金額」で考えると判断しやすくなります。
なぜ今、労災上乗せ保険が必要なのか?見過ごせない3つの経営リスク
「政府労災保険に加入しているから、万が一のことがあっても大丈夫だ」と考える経営者様は少なくありません。しかし、政府労災保険は被災した従業員の生活を支えるための社会保障制度で、会社の損害賠償の負担まで肩代わりするものではありません。
政府労災保険だけでは、次の3つのリスクから会社を守りきることはできません。順に見ていきます。
リスク1 従業員からの高額賠償請求 「安全配慮義務」違反が会社を揺るがす
会社には、労働契約法第5条にもとづき、従業員が安全で健康に働けるよう配慮する「安全配慮義務」があります。
労働契約法第5条(労働者の安全への配慮) 使用者は、労働契約に伴い、労働者がその生命、身体等の安全を確保しつつ労働することができるよう、必要な配慮をするものとする。
これは努力目標ではなく、法律上の責任です。この義務に違反したと判断されれば、会社は政府労災保険とは別に、従業員や遺族から損害賠償を求められます。重い後遺障害や死亡の事案では、賠償額が1億円を超えることもあります。
| 会社が問われる責任 | 根拠 |
|---|---|
| 安全配慮義務 | 労働契約法第5条 |
| 債務不履行による損害賠償 | 民法第415条 |
| 不法行為・使用者責任(慰謝料を含む) | 民法第709条・第710条・第715条 |
| 労働基準法の災害補償 | 労働基準法第75〜80条(政府労災保険から給付されれば、その分は免れる:同法第84条) |
なぜ政府労災保険だけでは足りないのか?
労災事故が起きたとき、「政府労災保険から給付が出るから、会社の負担はないはずだ」と考えがちです。しかし、政府労災保険の給付は、法律で決まった範囲で治療費や休業中の所得の一部を補うものです。損害賠償で高額になりやすい「慰謝料(心の苦痛への賠償)」や、給付を超える「逸失利益(事故がなければ将来得られたはずの収入)」は出ません。この補償の差が、会社の負担や、従業員・遺族からの損害賠償の請求につながります。
| 項目 | 政府労災保険 | 労災上乗せ保険で備えられるもの(一般的な例) |
|---|---|---|
| 治療費 | 療養(補償)等給付で原則として自己負担なし | 入院・通院の補償を上乗せ |
| 休業中の収入 | 休業4日目から、給付基礎日額の60%+休業特別支給金20%(合計約80%) | 休業の補償を上乗せ |
| 休業の最初の3日間 | 出ない(業務災害は、会社が労働基準法にもとづき平均賃金の60%を支払う) | 商品により補償あり |
| 後遺障害 | 障害等級に応じて年金(1〜7級)または一時金(8〜14級) | 等級に応じた補償金を上乗せ |
| 死亡 | 遺族(補償)等年金・一時金、葬祭料等 | 死亡の補償金を上乗せ |
| 慰謝料 | 出ない | 使用者賠償責任で、会社が払う賠償に備える |
| 給付を超える損害(将来の収入など) | 出ない | 使用者賠償責任で備える |
出典:厚生労働省「労災保険給付の概要」(令和8年7月1日現在)、労働基準法第76条
会社が損害賠償をするとき、政府労災保険から出た給付の一部は賠償額から差し引かれます。ただし、次のものは差し引かれないと、最高裁が判断しています。
- 慰謝料:政府労災保険の給付は心の苦痛を埋め合わせるものではないため、慰謝料から差し引けない(最高裁 昭和58年4月19日判決)。
- 特別支給金:休業特別支給金や障害特別支給金は、賠償額から差し引けない(最高裁 平成8年2月23日判決)。
- 将来の年金:差し引けるのは実際に支払われた分が原則とされた(最高裁 昭和52年10月25日判決・三共自動車事件)。その後の法改正で、一定の範囲で会社の賠償を猶予する仕組みができています(労働者災害補償保険法 附則第64条)。
「政府労災保険から十分に出ているから、会社はあまり払わなくてよい」とは限りません。差し引き方は複雑なため、実際の事故では弁護士に相談してください。
高額賠償請求の現実
実際に、会社の安全配慮義務違反が問われた裁判では、高額な支払いが命じられています。
| 年 | 事案 | 裁判所の判断 |
|---|---|---|
| 1975年 | 自衛隊員が車両整備中にひかれて亡くなった事案(最高裁 昭和50年2月25日判決) | 雇う側は、働く人の生命と健康を守るよう配慮する義務を負うと、最高裁が初めて示した |
| 2000年 | 新入社員が長時間労働でうつ病になり自殺した事案(最高裁 平成12年3月24日判決) | 会社の責任を認め、差し戻し後に約1億6,800万円で和解 |
| 2010年 | 新入社員が入社約4か月後に急性心不全で亡くなった事案(京都地裁 平成22年5月25日判決、大阪高裁 平成23年5月25日判決) | 会社に加えて社長を含む取締役4人の個人の責任も認め、連帯して約7,860万円の支払いを命じた |
たとえば、年収500万円の30歳の従業員(扶養する家族2名)が業務中の事故で亡くなった場合、損害賠償の目安は次のように試算できます。
| 損害賠償の内訳 | 金額の目安 |
|---|---|
| 逸失利益(67歳まで・生活費控除30%・年3%で計算) | 約7,760万円 |
| 死亡慰謝料(一家の支柱の目安) | 約2,800万円 |
| 葬儀費用 | 約150万円 |
| 損害賠償額の合計 | 約1億710万円 |
試算は交通事故の損害賠償で一般的な計算方法にもとづく目安です。実際の金額は、過失の割合や事案によって変わります。
このうち政府労災保険の遺族(補償)等年金などは、実際に支払われた分が差し引かれます。一方で、慰謝料や特別支給金は差し引かれません。そのため、数千万円から1億円規模の金額が、会社の負担として残ることがあります。事業の継続を揺るがしかねない、経営の根幹に関わるリスクです。
会社が払う賠償の内容は労災の慰謝料・損害賠償、休業の最初の3日間など会社が負担するお金は労災の会社負担で詳しく説明しています。
リスク2 新型労災の急増 パワハラ・うつ病が経営を蝕む
「労災」と聞くと、建設現場や工場での事故を想像しがちですが、いまの労災はそれだけではありません。パワハラやセクハラ、長時間労働による「精神障害(うつ病など)」の労災が増えています。
このリスクは、業種を問わず、すべての職場にあります。製造業や建設業だけでなく、事務の仕事が中心の会社でも、経営者の知らないところで進んでいることがあります。
見過ごされがちな「見えないリスク」
管理職による部下への指導や、厳しい納期の設定は、日常の業務の一部かもしれません。しかし、行き過ぎた指導や長時間労働が続けば、従業員の心の不調につながり、会社の責任が問われることがあります。従業員の心の健康を守ることも、会社の安全配慮義務に含まれます。
データが示す精神障害の深刻化
厚生労働省の統計では、令和7年度に仕事が原因の精神障害で労災と認められたのは、前年度より26件増えて1,082件でした。脳・心臓の病気で労災と認められたのは217件で、そのうち67件は亡くなった事案です。
出典:厚生労働省「令和7年度 過労死等の労災補償状況」(2026年7月15日公表)
精神障害で労災と認められた原因として多いのが、上司などからのパワーハラスメントです。かつては「職場の人間関係の問題」とされていたことが、いまは労災として扱われ、会社の安全配慮義務が問われるようになっています。
ハラスメントに関する実際の裁判例
長時間労働やハラスメントで従業員が心の不調になり、会社の責任が問われた例は少なくありません。新入社員が長時間労働でうつ病になり自殺した事案では、最高裁が会社の責任を認め、差し戻し後に約1億6,800万円で和解しています(最高裁 平成12年3月24日判決)。物理的な事故だけでなく、職場の環境が原因の心の不調も、会社にとって大きなお金のリスクになります。
心の不調による労災は精神障害の労災認定、ハラスメントで訴えられたときの対応はパワハラで訴えられたら会社はどうなる?で説明しています。
リスク3 取引機会の損失 「保険加入」が信用の証になる時代
労災への備えは、会社の信頼を測る目安にもなっています。特に建設業では、元請や公共工事の場面で、労災上乗せ保険への加入が実質的な取引の条件になっていることがあります。
公共工事入札での必須要件化
公共工事の入札に参加するときに受ける「経営事項審査」では、法定外の労災補償制度(労災上乗せ保険など)に加入していることが、社会性等(W)の評価で15点の加点の対象になります。公共工事の受注を目指す会社にとって、無視できない差になります。
加点の対象になるのは、業務災害と通勤災害の両方を補償し、自社の職員と下請の職員の全員を対象にし、死亡と障害等級1〜7級の災害をすべて補償するなどの条件を満たす契約です。共同企業体と海外工事を除くすべての工事を補償する必要があり、記名式や人数の上限がある契約は一般的に対象になりません。出典:愛知県「保険会社との法定外労働災害補償契約の確認について」、建設業情報管理センター「法定外労働災害補償制度」
大手企業からの要請
大手のゼネコンやメーカーは、取引先を含めた安全管理を重視しています。下請の現場で重大な事故が起きると、元請も安全配慮義務を問われることがあるため、下請に労災上乗せ保険への加入を求めることがあります。加入していないと、現場に入れない、取引先から敬遠されるといった不利益につながることがあります。
労災上乗せ保険は、事故後の補償にとどまらず、事業の機会と会社の信用を守る手段にもなっています。
事故は特別な職場だけで起きるわけではない
「うちは事務の仕事が中心だから」「長年、大きな事故は起きていないから」という声も聞きます。しかし、事故は特別な機械がない職場でも起きます。
令和7年の休業4日以上の労災は135,333人で、最も多いのは転倒(37,195人)でした。仕事中の事故で亡くなった人は700人です。また、休業4日以上の労災にあった人の約3割(31.3%)は60歳以上でした。従業員の高齢化が進むほど、転倒などの事故のリスクは高まります。
出典:厚生労働省「令和7年の労働災害発生状況」(2026年5月27日公表)
当社で扱った法人契約の傷害保険の事故(2012〜2026年、691件)を集計すると、支払いの半分以上は5万円未満の通院の補償でした。一方で、後遺障害の支払いは10件だけでしたが、合計額は通院の389件とほぼ同じでした。事故の多くは小さく済みますが、まれに起きる重い事故が、会社の負担の大部分を占めます。
安全配慮義務の詳しい内容は安全配慮義務とは、長時間労働は過重労働とはで説明しています。
3つのリスクへの解決策 「上乗せ保険」という一手
「高額賠償」「新型労災」「取引機会の損失」という3つのリスクに対して、労災上乗せ保険は有効な備えになります。まず仕組みを押さえ、そのうえでどう役立つかを見ていきます。
労災上乗せ保険の2つの補償:法定外補償と使用者賠償責任
労災上乗せ保険は、一般的に次の2つの補償で構成されます(商品や契約内容によって異なります)。
| 補償 | 内容 | 保険金を受け取る人 |
|---|---|---|
| 法定外補償 | 従業員のケガ・病気・死亡に対して、政府労災保険の給付に上乗せして会社が支払う補償金を補う | 会社(会社が従業員・遺族に渡す) |
| 使用者賠償責任 | 従業員や遺族から、会社が損害賠償を求められたときの賠償金や争訟の費用を補う | 会社 |
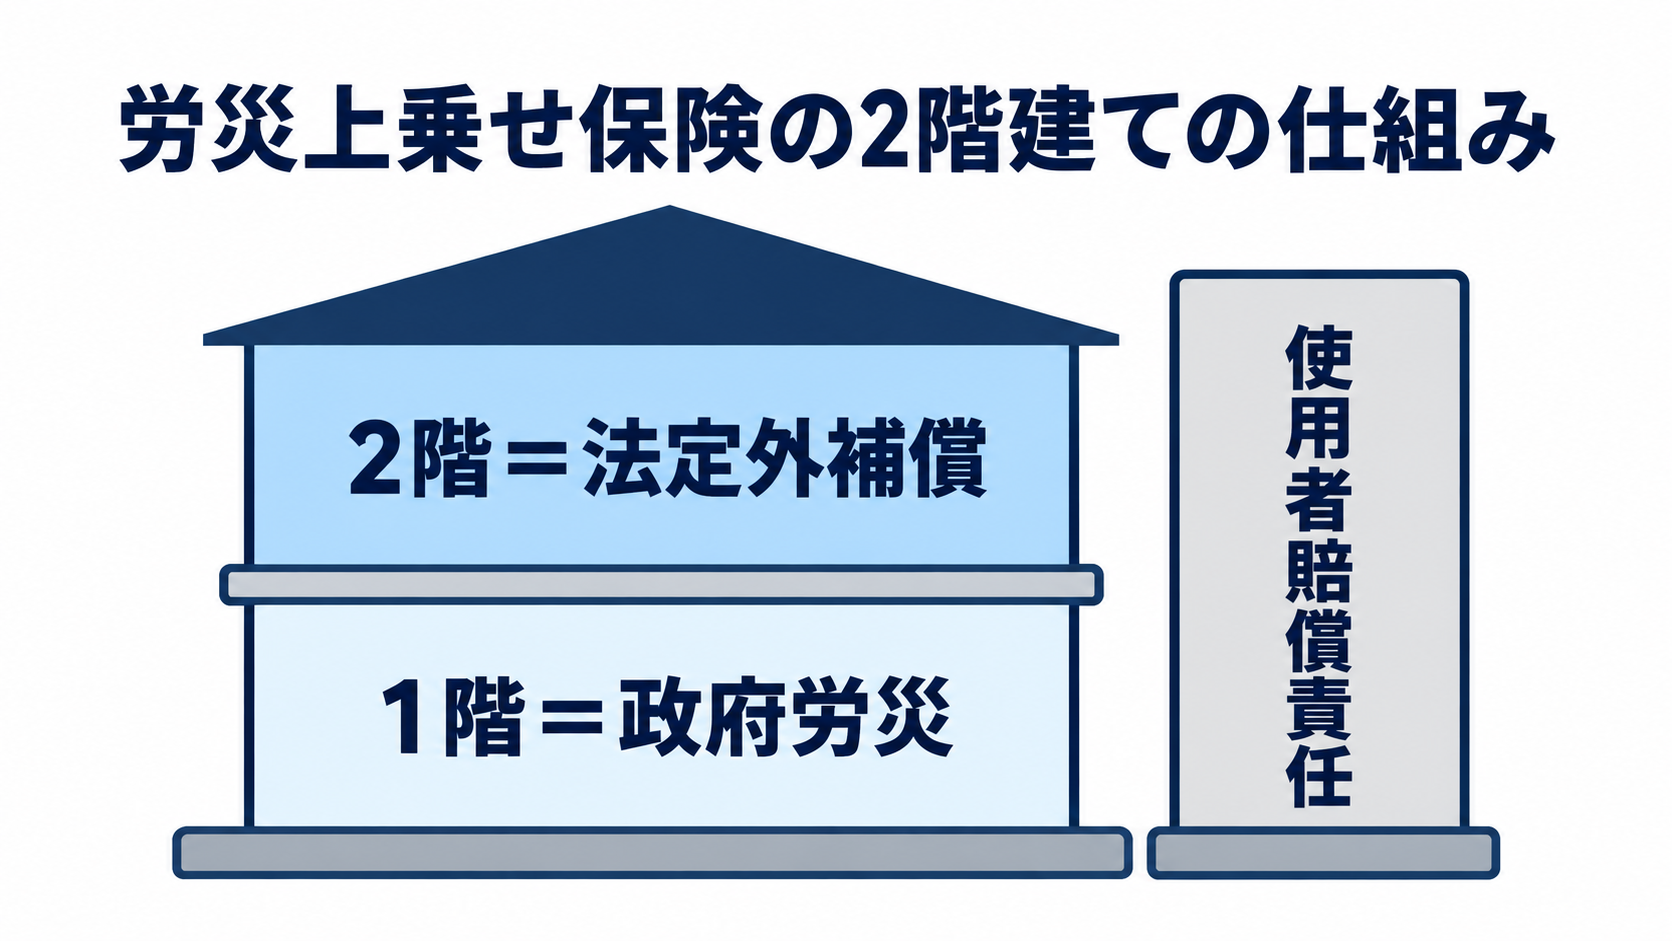
法定外補償は、たとえば政府労災保険の休業の給付(約8割)に残りを上乗せして休業中の補償を手厚くしたり、会社の弔慰金・見舞金の規程にもとづく一時金を支払ったりするための原資になります。手厚い補償は、被災した従業員や家族に「会社が支えてくれている」という安心感を与え、訴訟に発展しにくくする効果も期待できます。
法定外補償の保険金は、会社が補償規程などにもとづいて従業員や遺族に補償金を支払う場合に、会社に支払われます。会社は受け取った保険金を従業員や遺族に渡す必要があり、請求のときに従業員側が内容を知っていることを示す書類を求められることがあります。
解決策1 使用者賠償責任補償で、高額賠償リスクに備える
労災上乗せ保険の中心になるのが「使用者賠償責任補償」です。労災事故で会社が法律上の損害賠償責任を負った場合に、その賠償金を補償します。
- 政府労災保険の「隙間」を埋める:政府労災保険では出ない慰謝料や、給付だけでは足りない逸失利益などを補償します。1億円を超える賠償を命じられた場合でも、会社の資産から持ち出さずに対応しやすくなります。
- 訴訟の費用も補償:弁護士費用など、争いにかかる費用も補償の対象になることが多く、専門家の支援を受けながら対応できます。
支払限度額や補償の範囲は商品によって違います。使用者賠償責任保険とはで詳しく説明しています。
解決策2 雇用慣行賠償責任補償で、パワハラなどの「新型労災」に備える
多くの労災上乗せ保険には、「雇用慣行賠償責任補償」を特約で付けられます。
- ハラスメント問題に対応:パワハラ、セクハラ、マタハラなどを理由に従業員から損害賠償を求められた場合に、その賠償金や弁護士費用を補償します。
- 不当解雇のリスクに備える:解雇をめぐるトラブルで、会社に不当解雇と判断された場合の賠償金も補償の対象になります。
- 再発防止の費用:保険会社によっては、ハラスメントの再発防止のための研修費用などを補償する特約もあります。
解決策3 保険加入そのものが、企業の「信用力」と「魅力」を高める
労災上乗せ保険への加入は、リスクへの備えだけでなく、会社の価値を高めることにもつながります。
- 受注機会の確保:公共工事の入札や元請との取引で加入が求められている場合に、その条件を満たせます。
- 人材の確保と定着:手厚い補償は「安心して働ける会社」であることの証になります。福利厚生として伝えることで、採用や定着にも役立ちます。
労災上乗せ保険は、守り(リスクへの備え)と攻め(事業機会・人材の確保)の両面で、中小企業を支える手段になります。
労災上乗せ保険の主な補償
労災上乗せ保険は、政府労災保険の補償に「上乗せ」する形で、従業員が業務中や通勤中に被った災害を補償します。ここでは、多くの保険会社に共通する主な補償を、具体例とあわせて見ていきます。補償の内容は商品や契約内容によって異なります。
労災上乗せ保険のいろいろな呼び方
同じ種類の保険が、保険会社や場面によって違う名前で呼ばれています。
| 呼び方 | よく使われる場面 |
|---|---|
| 労災上乗せ保険、上乗せ労災、労災上積み保険 | 一般的な呼び方 |
| 業務災害補償保険、業務災害総合保険 | 保険会社の商品の種類の呼び方 |
| 労働災害総合保険 | 法定外補償と使用者賠償をまとめた保険の呼び方 |
| 任意労災、法定外労災保険 | 政府労災保険(法定の労災)と区別するときの呼び方 |
呼び方の違いよりも、補償の中身(どの補償が付いているか、誰が対象か)を確認することが大切です。
死亡補償保険金
従業員が業務上の事故で亡くなった場合に、遺族への補償のために、あらかじめ決めた保険金が支払われます。
- 例:建設現場で足場から転落して亡くなった。
- 例:工場での作業中、機械に巻き込まれて亡くなった。
後遺障害補償保険金
事故によるケガで後遺障害が残った場合に、障害の程度(第1級〜第14級)に応じて支払われます。
- 例:プレス機に指を挟まれ、指の機能を失った。
- 例:交通事故で脊髄を損傷し、歩くことが難しくなった。
後遺障害の等級と補償の考え方は労災の後遺障害等級と金額一覧で説明しています。
入院補償保険金
事故によるケガで入院した場合に、入院日数に応じて支払われます。多くの商品で、入院1日目から対象になります。
- 例:倉庫で荷物の下敷きになり、骨折して1か月入院した。
- 例:調理場で熱湯をかぶり、やけどで2週間入院した。
手術補償保険金
事故によるケガの治療で手術を受けた場合に支払われます。入院中の手術か、外来での手術かで金額が変わる場合があります。
- 例:転倒して靭帯を断裂し、再建手術を受けた。
- 例:飛んできた破片で目を負傷し、手術を受けた。
通院補償保険金
事故によるケガで通院した場合に、通院日数に応じて支払われます。入院を伴わない通院も対象になる商品が一般的です。
- 例:社用車の運転中に追突され、むちうちで3か月通院した。
- 例:階段で足を踏み外し、捻挫して1か月通院した。
休業補償
従業員がケガで働けなくなった場合、政府労災保険からは休業4日目以降、給付基礎日額の約8割(特別支給金を含む)が支給されます。休業補償は、その不足分を補い、従業員の収入を支えます。
- 例:業務中の事故による骨折で2か月働けず、その間の収入減を補うために保険金が支払われた。
天災危険補償
通常は対象外になることが多い、地震・噴火・津波による従業員の死傷にも、死亡や後遺障害の補償が支払われるようにする補償です。
使用者賠償責任補償
業務中の事故で、会社が従業員や遺族に対して法律上の損害賠償責任を負った場合に、その賠償金や弁護士費用などの争訟の費用を補償します。会社が負う損害賠償額から政府労災保険の給付などを差し引いた額をもとに支払われるのが一般的です。
- 例:従業員が業務中に亡くなり、遺族から会社の管理の責任を問われ損害賠償を請求された。
- 例:長時間労働が原因で従業員がうつ病になり、会社が安全配慮義務違反で訴えられた。
事業者費用補償
労災事故が起きたときに会社が負担する費用を補償します。補償される費用の範囲は保険会社によって異なりますが、主に次のようなものがあります。
- 亡くなった従業員の葬儀の費用や香典
- 休職・退職した従業員の代わりの人員を採用する費用
- 同じ事故を防ぐための安全装置を入れる費用
- 心の不調で休職した従業員の職場復帰を支援する費用
臨時費用・一時金補償
従業員が入院した場合などに、治療費とは別に見舞金などの名目で定額の一時金が支払われる補償です。入院時の身の回りの品の購入などに充てられます。支払いの条件(入院の日数など)は商品によって違います。
コンサルティング費用・弁護士費用等補償
労災事故が起きた、またはその疑いがある場合に、会社の責任の有無などを確認するために弁護士などに相談した費用を補償します。
雇用慣行賠償責任補償
パワハラ、セクハラ、不当解雇といった雇用のトラブルで、従業員などから損害賠償を求められた場合に、会社が負う損害と争訟の費用を補償します。多くの保険で特約として用意されています。くわしくは雇用慣行賠償責任保険(EPL)とはで説明しています。
業務上の病気は「政府労災の認定」が条件になることが多い
ケガの補償は、政府労災保険の給付決定を待たずに支払う設計が一般的です。一方で、過労死・精神障害・脳や心臓の病気など「業務上の病気」は、政府労災保険の認定が出た場合に限って補償する設計が一般的です。ただし、政府労災保険で認定されても、保険金が支払われない場合もあります。
保険金をお支払いできない主な場合(免責事由)
どのような場合でも保険金が支払われるわけではありません。次のような場合は、一般的に補償の対象外です。
- 故意または重大な過失:契約者や被保険者がわざと事故を起こした場合や、極めて不注意な行動が原因の場合
- 自殺行為・犯罪行為・闘争行為:ただし、業務上の精神障害が原因の自殺と労災認定された場合は支払われることがあります
- 無資格運転・酒気帯び運転など:法令に違反した危険な運転中の事故
- 地震・噴火・津波などの天災:天災危険補償の特約を付ければ補償できる場合があります
- 一部の職業病:石綿(アスベスト)による病気など
- 医学的な裏付けのない症状:客観的な所見のない、むちうちや腰痛など
- 賃金の不払いによる損害:未払い残業代など
未払い残業代は、原則として補償の対象外です。当社に寄せられた相談では、退職した役職者から弁護士を通して残業代を請求され、「名ばかり管理職」と判断されて会社が支払った例がありました。このとき、弁護士への相談費用は保険から支払われましたが、残業代そのものは会社の負担でした。くわしくは名ばかり管理職とはで説明しています。
労災上乗せ保険の対象になる人:パート・役員・下請け・派遣
労災上乗せ保険の対象は、パート・アルバイトを含む従業員が基本です。役員・下請けの人・派遣社員・業務委託の人などは、契約で追加して対象にする形が一般的です。
| 対象になる人 | 確認すること |
|---|---|
| 正社員・パート・アルバイト | 一般的に対象。人数をもとに保険料を決める方式では、名簿や人数の区分を確認する |
| 役員・社長 | 契約で対象に加える形が多い。役員は補償額を別に決められる場合がある |
| 下請けの人・一人親方 | 契約で対象に加えるか確認する |
| 派遣社員 | 派遣先として対象に加えるか確認する |
特に注意したいのが役員です。代表権や業務執行権を持つ役員は、原則として政府労災保険の対象外です。一定の規模以下の中小企業の役員は、労働保険事務組合を通じて政府労災保険に「特別加入」できます。特別加入していない役員は、業務上の病気で政府労災保険の認定が出ないため、上乗せ保険でも補償されにくくなります。くわしくは役員・社長の労災で説明しています。
出典:大阪労働局「労働保険の適用単位と対象となる労働者の範囲」、厚生労働省「特別加入制度のしおり(中小事業主等用)」
パート・アルバイトはパート・アルバイトの労災、派遣社員は派遣社員の労災で説明しています。
企業防衛と福利厚生を強化する「3大おすすめ特約」
基本の補償に加えて、特約の選び方も大切です。ここでは、会社を守る面と福利厚生の面の両方から、中小企業の経営者様に検討していただきたい3つの特約を紹介します。
1. 使用者賠償責任補償 1億円超えのリスクから会社を守る
労災事故での会社の「使用者賠償責任」は、会社の存続を揺るがすことがあります。政府労災保険では出ない慰謝料や逸失利益の不足分は会社の負担になるため、この補償は会社を守る中心になります。
- 財務基盤の保護:1億円を超えるような賠償を命じられた場合でも、会社の資産を守り、事業を続けやすくなります。
- 訴訟への対応:損害賠償金だけでなく、弁護士費用などの争訟の費用も補償されるため、専門家の力を借りて対応できます。
2. 雇用慣行賠償責任補償 パワハラ・不当解雇など「現代型リスク」への備え
パワハラやセクハラ、不当解雇といった「雇用慣行」をめぐるトラブルは、業種や規模を問わず起こります。
- 見えないリスクへの備え:経営者の目が届かない場所で起きるハラスメントや、意図せず「不当解雇」と判断されるリスクから会社を守ります。
- 予防への活用:保険会社によっては、ハラスメント防止の研修や相談窓口などのサービスが付いている場合もあり、問題の防止にも役立ちます。
3. 疾病補償 従業員の「治療と仕事の両立」を支える福利厚生
業務上のケガだけでなく、業務外の病気による入院や治療まで補償を広げる特約です。従業員への福利厚生として機能します。
- 人材の確保と定着:「従業員を大切にする会社」という姿勢は、採用で強みになります。従業員が治療に専念できるため、早い職場復帰と定着にもつながります。
- 従業員の安心:会社が健康を支えてくれるという安心感は、会社への信頼につながります。
ある程度の規模の会社では、業務中以外のケガ、病気による入院、がんの治療などまで補償を広げ、採用や定着に活かす使い方もあります。在職中は個人の医療保険を減らせるという考え方もありますが、退職後は個人で備える必要があります。
精神障害や脳・心臓の病気が業務上と認定されたときに上乗せの補償金を支払う特約もあります。病気で長く休む従業員への備えはGLTD(団体長期障害所得補償保険)とは、治療と仕事の両立は両立支援とはで説明しています。
労災上乗せ保険の保険料を削減する方法
保険料は、業種と売上高、または人数と補償額で決まることが多く、金額は会社ごとに違います。まず決まり方を押さえ、そのうえで保険料を抑える方法を見ていきます。
労災上乗せ保険の保険料の決まり方
| 方式 | 決め方 | 特徴 |
|---|---|---|
| 売上高をもとにする方式 | 業種と売上高(建設業は完成工事高)で保険料を決める | 従業員の名簿が不要で、人の入れ替わりが多い会社でも手続きが簡単 |
| 人数をもとにする方式 | 対象者の人数と補償額で保険料を決める | 役員・正社員・パートなど区分ごとに補償額を変えられる設計がある |
保険料の目安を知りたいときは、見積もりで確認するのが確実です。当社に寄せられる相談で、経営者が最も気にされるのは保険料の負担です。保険料だけで比べるのではなく、補償額・対象者・特約の内容をそろえて比べることが大切です。補償額の決め方は労災上乗せ保険の金額の決め方で説明しています。
1. 団体制度を活用する
保険料を抑える方法で手軽なのが、「団体制度」を活用することです。この保険には、個別に契約する「一般契約」と、次のような団体を通じて加入し、団体のスケールメリットで保険料が割り引かれる「団体制度」があります。
- 商工会議所
- 商工会
- 中央会
- 法人会
- 建設業の互助会など
団体制度を使えば、補償内容を変えずに保険料を抑えられる場合があります。多くの場合、今の保険代理店を通じて切り替えられるため、事務の手間が大きく増えることはありません。利用できる団体は、保険会社や保険商品によって違います。
2. 売上高方式ではなく「人数方式」に変更する
保険料の決め方には、主に売上高方式と人数方式があります。
- 売上高方式:売上が多い会社ほど保険料が高くなります。
- 人数方式:人数をもとに計算するため、売上が大きく従業員数が少ない会社ほど有利です。
業種によっては、補償内容が同じでも人数方式に切り替えるだけで保険料を大きく抑えられることがあります。ただし、人数方式を選べる保険会社は多くないため、保険代理店に確認してください。
3. 補償範囲を見直す
必要以上に手厚い補償を設定していることもあります。次の点を確認しましょう。
- 対象者の範囲:下請けの人・外注スタッフ・業務委託先などを、必要以上に補償の対象に含めていないか
- 補償額:社内の災害補償規程と比べて、死亡や後遺障害の保険金を高く設定しすぎていないか
- 補償期間:入院・通院・休業の補償期間を長く設定しすぎていないか
自社の業種やリスクに合った補償に見直すことで、保険料のむだを減らせます。
労災上乗せ保険の保険料・補償金と税金
- 保険料:法人が契約者で、従業員全員を補償の対象にした場合、保険料は一般的に損金(経費)にできるとされています。
- 役員など特定の人だけを対象にし、保険金の受取人をその人や遺族にしている場合などは、扱いが変わることがあります(参考:国税庁 タックスアンサー No.5364。定期保険・第三分野保険についての整理です)。
- 従業員が受け取る補償金:心身の損害に対する見舞金や損害賠償金は、一般的に所得税が非課税とされています(参考:国税庁 タックスアンサー No.1700)。
- 遺族が受け取る弔慰金など:業務上の死亡では、普通給与の3年分を超える部分が相続税の対象になります(出典:国税庁 タックスアンサー No.4120)。
税務の扱いは契約内容によって変わることがあります。具体的には税理士に確認してください。
労災上乗せ保険は加入の義務がある?事業形態別の入り方
労災上乗せ保険への加入は、法律上の義務ではありません。従業員を1人でも雇えば原則として加入が必要な政府労災保険とは違い、労災上乗せ保険は会社が任意で入る保険です。ただし、取引の条件として加入を求められることがあります。
なお、政府労災保険の加入手続きをしていなかった期間に労災事故が起きると、会社はさかのぼって保険料を徴収されます。さらに、支給された給付額の100%または40%を、会社が徴収されることがあります。上乗せ保険を考える前に、まず政府労災保険の手続きが済んでいるかを確認してください。
出典:厚生労働省「労災補償」、同「労災保険未手続事業主に対する費用徴収制度の強化について」
中小企業の場合
商工会議所などの団体制度を活用すると、保険料を抑えながら、中小企業に共通するリスクを想定したプランを選びやすくなります。これまでの保険代理店を通じて契約できることが多く、手続きの面でも不便は少なくなります。
一人親方(個人事業主)の場合
一人親方は労働者ではなく事業主のため、元請の会社の政府労災保険は適用されません。自分で政府労災保険に特別加入する(一人親方団体を通じて手続きするのが一般的)か、民間の保険会社で業務災害補償保険を契約する必要があります。民間の保険は、入院・通院の補償や休業中の所得の補償など、内容や金額を柔軟に決められるのが特長です。
建設業の場合
建設業は、仕事中の事故で亡くなる人が業種別で最も多い業種です。令和7年は214人で、そのうち91人が墜落・転落による事故でした(出典:厚生労働省「令和7年における労働災害発生状況(確定値)」)。元請から下請に、労災上乗せ保険への加入を現場に入る条件として求めることがあります。公共工事の経営事項審査でも加点の対象になります。建設業の労災上乗せ保険は建設業向けの労災上乗せ保険で説明しています。
労災事故が起きたときに会社がすることと保険金の流れ
労災事故が起きたら、まず従業員の救護を行い、政府労災保険の手続きと労働基準監督署への報告を進めます。労災上乗せ保険は、早めに保険会社や代理店に連絡します。
- 従業員を救護し、必要なら救急車を呼ぶ。
- 事故の状況を記録する(日時・場所・作業内容・目撃者)。
- 政府労災保険の請求の手続きを手伝う。
- 死亡や休業4日以上の場合は、遅滞なく「労働者死傷病報告」を労働基準監督署に出す(原則は電子申請。休業4日未満は3か月ごとにまとめて報告)。
- 労災上乗せ保険の保険会社・代理店に連絡する。
- 従業員や遺族から賠償の話が出ても、保険会社に相談する前に賠償を約束しない。
保険会社の承認なく賠償の責任を認めると、保険金が減る場合があります。保険会社が示談交渉をしない商品もあるため、契約内容を確認してください。退職した元従業員から、後になって請求されることもあります。
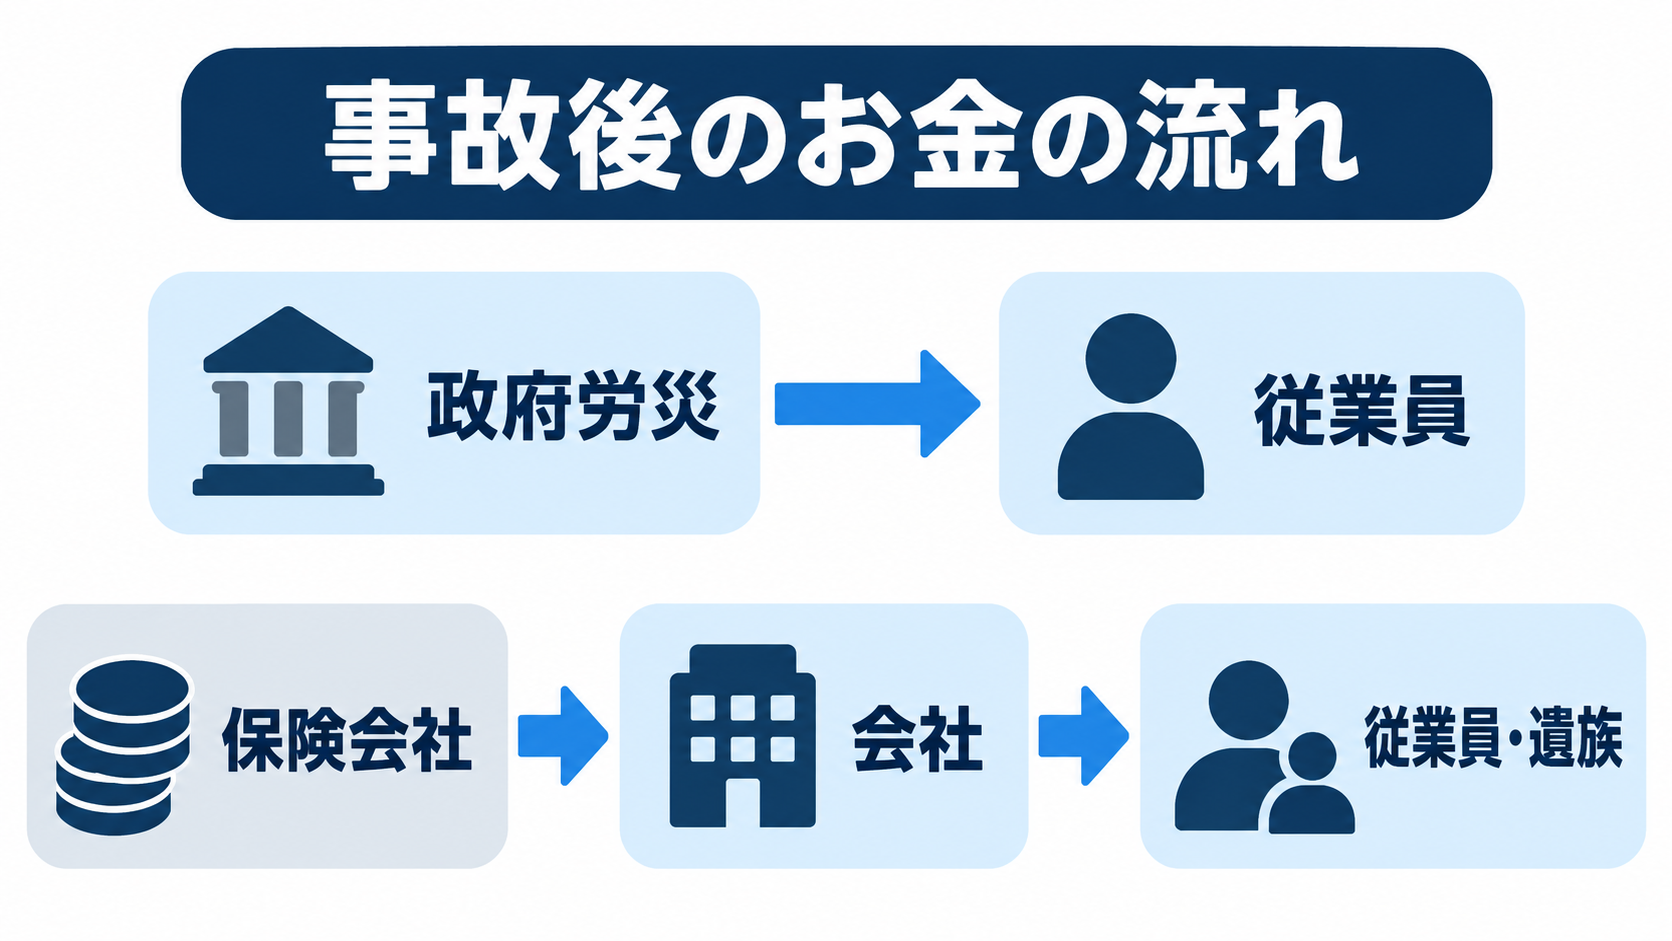
労災保険料が上がることを気にして、従業員に健康保険で受診させたり、報告を出さなかったりするのは「労災かくし」です。労働者死傷病報告を出さない、またはうその報告をすると、労働安全衛生法違反として50万円以下の罰金の対象になります。くわしくは労災かくしとはで説明しています。
当社では、死亡事故が起きると、お金以外の問題も出ると考えています。たとえば、遺族への説明の仕方、お見舞金の額、葬儀への対応などです。事前に補償規程や見舞金の規程を決めておくと、いざというときに迷いが減ります。
手続きの流れは労災申請で会社がすること、死亡事故は労災の死亡事故で会社がすること、見舞金は労災の見舞金、報告は労働者死傷病報告とはで説明しています。
労災上乗せ保険が必要かの判断と、加入窓口の選び方
労災上乗せ保険が自社に必要かの判断:チェックリスト
労災上乗せ保険が必要かどうかは、「事故が起きる頻度」ではなく「事故が起きたときに会社が払う金額」で考えると判断しやすくなります。事故の頻度は低くても、死亡・後遺障害・損害賠償が起きれば、会社の支払いは大きくなります。
当社では、小さな会社でも業務中の事故は起こり得るため、少なくとも使用者賠償への備えは検討したいと考えています。今の補償で足りるかを、次の項目で確かめてください。
| チェック項目 | 当てはまれば |
|---|---|
| 高所作業、機械の操作、運転、重い物を運ぶ作業がある | 死亡・後遺障害の補償額を確認する |
| 60歳以上の従業員がいる | 補償の対象と額を確認する |
| 月の残業が多い従業員がいる | 過労や心の不調による労災と、使用者賠償を確認する |
| 役員が政府労災保険に特別加入していない | 役員の補償を確認する |
| 取引先や元請から加入を求められている | 求められている補償の条件を確認する |
| 補償規程・見舞金規程がない | 規程を作り、保険と金額を合わせる |
| 1億円規模の賠償を、会社の預金で払えない | 使用者賠償責任の支払限度額を確認する |
| ハラスメントや解雇のトラブルが心配 | 雇用慣行賠償の特約を確認する |
当社では、労災上乗せ保険が「入らなくてよい」と言える会社は、ほとんどないと考えています。強いて言えば、会社を立ち上げたばかりで、まだ人を雇っていない、または雇っている人がごく少ない時期であれば、ほかの保険を先に検討することはあります。
60歳以上の従業員が多い会社はエイジフレンドリーガイドラインもあわせてご覧ください。
労災上乗せ保険に加入する窓口の種類と、選ぶときの確認点
労災上乗せ保険は、保険会社・代理店のほか、商工会議所などの団体の制度や共済からも加入できます。どの窓口がよいかは一概に言えないため、補償の内容・対象の範囲・保険料の決め方をそろえて比べることが大切です。
| 確認点 | 見ること |
|---|---|
| 補償額 | 死亡・後遺障害の補償額、休業の補償の日数 |
| 対象者 | パート、役員、下請けの人、派遣社員が含まれるか |
| 病気の扱い | 過労死・精神障害が対象か、政府労災保険の認定が条件か |
| 使用者賠償責任 | 付いているか、支払限度額はいくらか |
| 特約 | 雇用慣行賠償、法律相談費用、事業者費用など |
| 他の保険との重複 | すでに入っている保険と補償が重なっていないか |
| 事故のときの対応 | 示談交渉をしてもらえるか、相談の窓口はどこか |
保険料だけで比べず、自社の作業・人員・取引先の条件に合った補償になっているかを確認してください。
労災上乗せ保険 よくある質問
まとめ 労災上乗せ保険とは?政府労災との違いと経営者が加入すべき3つの理由
- 労災上乗せ保険は、政府労災保険の上乗せ補償(法定外補償)と、会社への損害賠償(使用者賠償責任)に備える任意の保険です。
- 政府労災保険では、慰謝料、休業の最初の3日間、休業中の収入の残り約2割などが出ず、会社の負担や賠償につながることがあります。
- 経営者が備えるべき理由は、高額賠償、心の不調による労災の増加、取引機会の損失の3つです。
- 業務上の病気は政府労災保険の認定が補償の条件になることが多く、役員は特別加入の有無で補償が変わります。
- 必要かどうかは、事故が起きたときに会社が払う金額と、補償規程・見舞金規程の有無で考えます。
労災上乗せ保険は、単なるコストではなく、従業員が安心して働ける環境を整え、会社の信用と事業の継続を支える備えです。まずは今の補償で足りているかを確認することから始めてみてください。
代理店の現場から(監修者コメント)
労災上乗せ保険の記事一覧
- 労災の会社負担はいくら?休業3日間の補償・4割の扱い・保険料を解説
- 使用者賠償責任保険とは?労災保険との違い・補償内容・必要性
- 業務災害補償保険とは?補償の組み立て・対象者・保険料と加入の流れを解説
- 安全配慮義務とは?違反の判断基準・事例・罰則と中小企業がすべき対策
- ストレスチェックの義務化はいつから?50人未満の会社が2028年4月までにすること
- 役員の労災は対象外?社長・役員が労災保険に入る方法と上乗せ保険の備え
- 【2026年版】熱中症対策の義務化で企業がすべき対応と罰則を解説
参考資料
- 厚生労働省「令和7年の労働災害発生状況を公表」(2026年5月27日) https://www.mhlw.go.jp/stf/newpage_73382.html
- 厚生労働省「令和7年 労働災害発生状況について」 https://anzeninfo.mhlw.go.jp/user/anzen/tok/r07_sanko.pdf
(参考資料) - 厚生労働省「令和7年度『過労死等の労災補償状況』を公表します」(2026年7月15日) https://www.mhlw.go.jp/stf/newpage_74476.html
- 厚生労働省・都道府県労働局・労働基準監督署「労災保険給付の概要」(令和8年7月1日現在) https://www.mhlw.go.jp/content/11200000/001743908.pdf
- 厚生労働省「労働災害が発生したとき」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/zigyonushi/rousai/index.html
- 厚生労働省「労災補償」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/rousai/index.html
- 厚生労働省「労災保険未手続事業主に対する費用徴収制度の強化について」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/rousai/topics/tp051003-1.html
- 厚生労働省「労働者死傷病報告の報告事項が改正され、電子申請が義務化されました(令和7年1月1日施行)」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/denshishinsei_00002.html
- 厚生労働省「特別加入制度のしおり(中小事業主等用)」 https://www.mhlw.go.jp/new-info/kobetu/roudou/gyousei/rousai/dl/040324-5-03.pdf
- e-Gov法令検索:労働契約法 https://laws.e-gov.go.jp/law/419AC0000000128 /労働基準法 https://laws.e-gov.go.jp/law/322AC0000000049 /民法 https://laws.e-gov.go.jp/law/129AC0000000089 /労働者災害補償保険法 https://laws.e-gov.go.jp/law/322AC0000000050 /労働安全衛生規則 https://laws.e-gov.go.jp/law/347M50002000032
- 厚生労働省「労働契約法 参考資料(主な裁判例)」(最高裁 昭和50年2月25日判決) https://www.mhlw.go.jp/bunya/roudoukijun/roudoukeiyaku01/dl/12.pdf
- 最高裁判所 昭和58年4月19日判決 https://www.courts.go.jp/hanrei/54260/detail2/index.html /平成8年2月23日判決 https://www.courts.go.jp/hanrei/55880/detail2/index.html
- 厚生労働省「こころの耳」事例紹介(最高裁 平成12年3月24日判決) https://kokoro.mhlw.go.jp/case/634
- 最高裁判所 昭和52年10月25日判決(判例解説による)
- 大阪労働局「労働保険の適用単位と対象となる労働者の範囲」 https://jsite.mhlw.go.jp/osaka-roudoukyoku/hourei_seido_tetsuzuki/roudou_hoken/hourei_seido/kosin/keizoku/tanni.html
- 国税庁 タックスアンサー No.5364「定期保険及び第三分野保険の保険料の取扱い」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5364.htm
- 国税庁 タックスアンサー No.1700「加害者から治療費、慰謝料及び損害賠償金などを受け取ったとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1700.htm
- 国税庁 タックスアンサー No.4120「弔慰金を受け取ったときの取扱い」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4120.htm
- e-Gov法令検索「労働安全衛生法」 https://laws.e-gov.go.jp/law/347AC0000000057
- 愛知県「保険会社との法定外労働災害補償契約の確認について」 https://www.pref.aichi.jp/uploaded/attachment/510029.pdf
- 一般財団法人建設業情報管理センター「法定外労働災害補償制度」 https://www.ciac.jp/yogo/koseirodosho/hoteigairosai
この記事は一般的な情報の提供を目的としており、特定の保険商品の勧誘を目的とするものではありません。補償の内容は商品や契約内容によって異なります。法律・税務の判断が必要な場合は、弁護士・社会保険労務士・税理士などの専門家にご相談ください。
「労災があるから大丈夫」という声は、よく聞きます。保険料の負担感が大きく、使う場面が少ないため、「払い続けているだけ」と感じやすい保険であることも確かです。それでも、死亡や後遺障害、損害賠償が起きれば、会社が払う金額は大きくなります。そして事故のあとには、ご遺族への説明やお見舞金の額など、お金以外のことにも向き合うことになります。小さな会社でも、人を雇っている以上は、少なくとも使用者賠償への備えをなるべく早めに検討していただきたいと考えています。