監修横田 正則株式会社キューブコンサルティング 代表取締役/損害保険トータルプランナー・AFP
詳しく業務災害補償保険とは?補償の組み立て・対象者・保険料と加入の流れを解説
この記事は2026年10月時点の情報にもとづいています(最終更新:2026年10月17日)。
業務災害補償保険とは、従業員が仕事中や通勤中にケガや病気をしたときに、会社が支払う補償金や、会社が負う損害賠償に備えるための任意の保険です。国の労災保険(以下、政府労災)に上乗せする保険で、「労災上乗せ保険」と同じ種類の保険です。
保険会社や団体の資料を見比べると、業務災害補償保険・業務災害総合保険・労働災害総合保険など、似た名前がいくつも出てきます。この記事では、呼び方の違い、補償の組み立て、政府労災の認定との関係、対象になる人、保険料の決まり方、加入までの流れを、経営者・総務担当の方向けに整理します。
この記事のポイント
- 業務災害補償保険は、従業員への上乗せ補償(法定外補償)と、会社の損害賠償(使用者賠償責任)を組み合わせて備える保険です。
- 業務災害総合保険・労働災害総合保険・任意労災なども同じ種類の保険で、名前より補償の中身を確認することが大切です。
- ケガは政府労災の認定を待たずに支払う設計が多い一方、過労死や心の病気などは政府労災の認定が条件になるのが一般的です。
- 加入の前に、会社の補償規程、対象にする人、保険料の決め方を決めておくと、補償の組み立てがぶれにくくなります。
目次
今の保険で足りているか確認しませんか政府労災との重なりや足りない部分を無料で確認します
無料で確認業務災害補償保険とは?仕組みと政府労災との違い、呼び方を解説
業務災害補償保険は、会社が契約者になり、会社で働く人を補償の対象にする保険です。保険金は会社に支払われ、会社が従業員や遺族に補償金として渡す仕組みが一般的です(商品や契約内容によって異なります)。
保険金は会社に支払われ、従業員や遺族に渡す
従業員への補償の部分では、会社が補償規程などにもとづいて補償金を支払う場合に、保険金が会社に支払われます。会社は受け取った保険金を、従業員や遺族に渡す必要があります。保険金の請求のときに、従業員側が内容を知っていることを示す書類を求められることもあります。
補償金の名前は、一般的に問われません。見舞金・弔慰金など、会社が従業員や遺族に払うお金の支出を補う仕組みです。見舞金の額の決め方は、労災の見舞金の決め方で説明しています。
政府労災との違い
政府労災は、従業員を1人でも雇う会社が原則として入る国の保険です。業務災害補償保険は、会社が任意で入る民間の保険で、政府労災の代わりにはなりません。
スクロールできます
| 項目 | 政府労災 | 業務災害補償保険(一般的な例) |
|---|---|---|
| 加入 | 原則として義務 | 任意 |
| 給付・保険金の受け取り | 従業員・遺族 | 会社(会社から従業員・遺族に渡す) |
| 休業中の収入 | 休業4日目から、給付と特別支給金で約8割 | 休業の補償を上乗せできる |
| 慰謝料 | 出ない | 使用者賠償責任で、会社が払う賠償に備える |
(出典:厚生労働省「労災保険給付の概要」令和8年7月1日現在)
政府労災で出るもの・出ないものの詳しい説明と、会社が負う責任の全体像は、労災上乗せ保険とはで説明しています。
呼び方の違い:業務災害総合保険・労働災害総合保険・任意労災
業務災害補償保険と同じ種類の保険は、保険会社や場面によって違う名前で呼ばれます。名前が違っても、政府労災で足りない部分に会社が備えるという目的は同じです。
スクロールできます
| 呼び方 | よく使われる場面 |
|---|---|
| 業務災害補償保険、業務災害総合保険 | 保険会社の商品の種類の名前として使われることが多い |
| 労働災害総合保険 | 補償を「法定外補償」と「使用者賠償責任」の2つに分けて説明する保険の名前として使われる |
| 労災上乗せ保険、上乗せ労災 | 「政府労災に上乗せする保険」という意味の一般的な呼び方 |
| 任意労災、法定外労災保険 | 法律で入る政府労災と区別するときの呼び方 |
「業務災害補償保険」で検索すると、保険会社の商品ページのほかに、経済団体や中小企業の団体が会員向けに案内する制度のページも多く表示されます。団体を通じた制度の補償内容は、制度ごとに資料で確認してください。
注意したいのは、名前と補償の設計が一対一で決まっているわけではないことです。同じ名前でも、付いている補償や対象の人は商品や契約で違います。名前ではなく、「補償の組み立て」(2つの柱と、加えられる補償)で比べてください。
この章のポイント
- 会社が契約者となり、保険金は会社に支払われて従業員や遺族に渡すのが一般的です
- 会社が任意で入る民間の保険で、政府労災の代わりにはなりません
- 呼び方はさまざまなため、名前ではなく補償の組み立てで比べることが大切です
補償の組み立てと、政府労災の認定との関係
ここでは、2つの柱と加えられる補償からなる補償の組み立てと、政府労災の認定を待つ補償・待たない補償の違いを説明します。
補償の組み立て:2つの柱と、加えられる補償
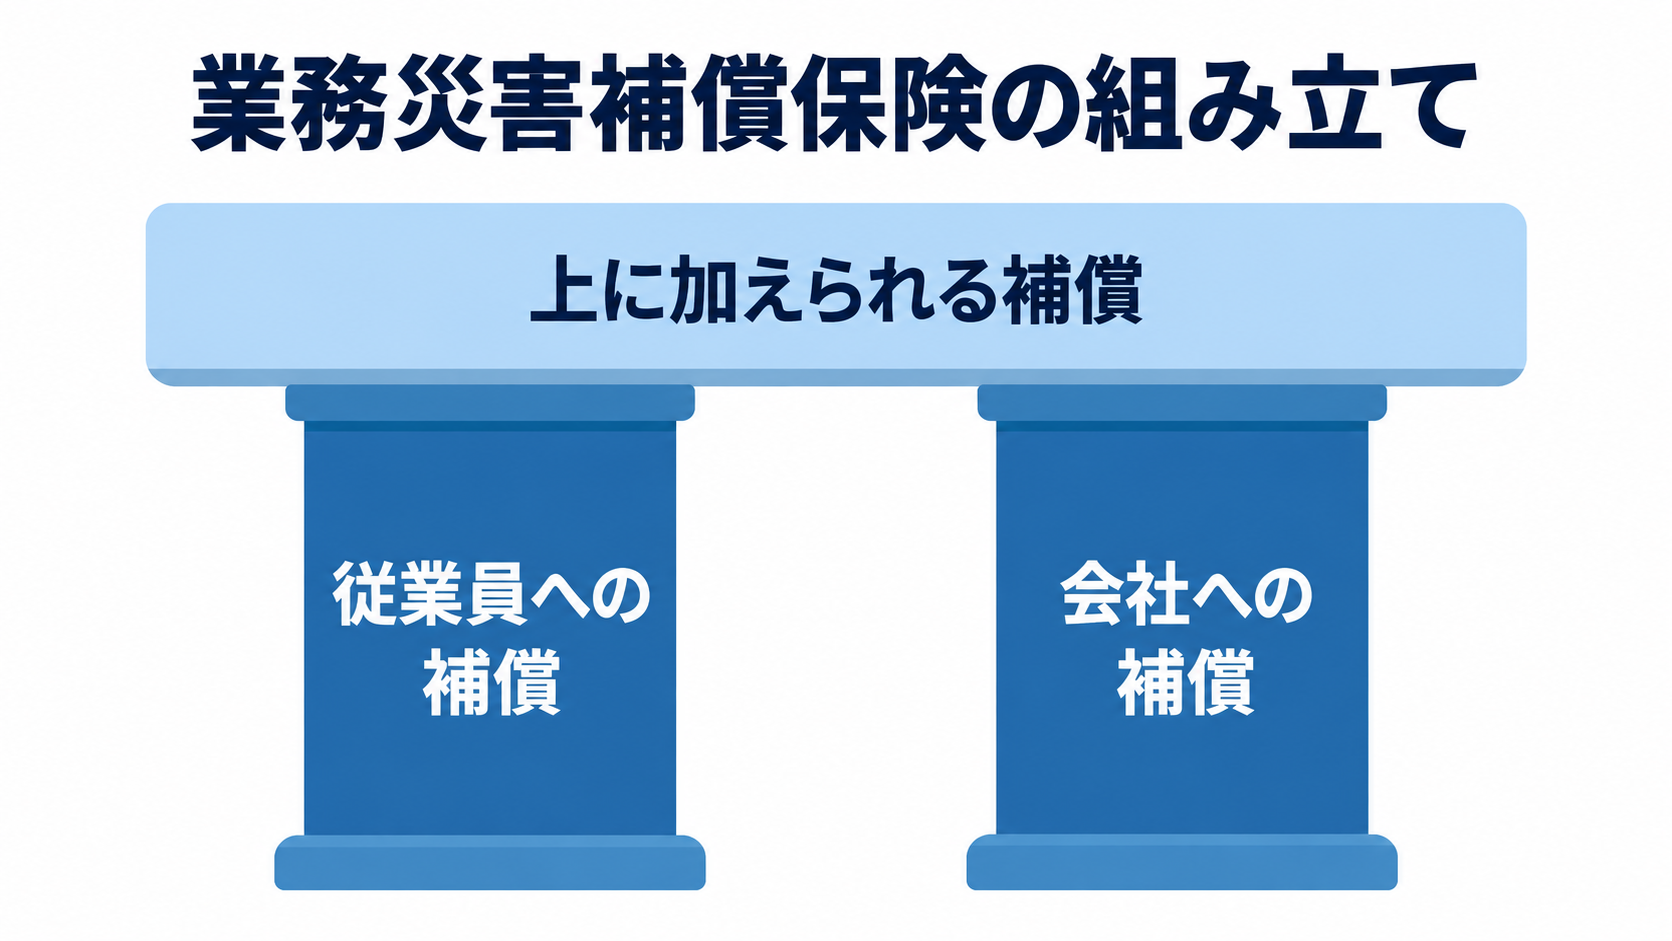
業務災害補償保険は、一般的に「従業員への補償(法定外補償)」と「会社への補償(使用者賠償責任など)」の2つの柱で組み立てます。そこに、会社の事情に合わせて補償を加えていきます。
スクロールできます
| 柱 | 主な補償(一般的な例) | 何に備えるか |
|---|---|---|
| 従業員への補償(法定外補償) | 死亡、後遺障害、入院、手術、通院、休業 | 会社が従業員・遺族に払う補償金 |
| 会社への補償 | 使用者賠償責任 | 従業員や遺族から求められた損害賠償と、裁判などで争うときの費用 |
| 会社への補償(加える場合) | 雇用慣行賠償、法律相談費用、事業者の費用 | ハラスメント・不当解雇などの賠償、弁護士への相談費用、葬儀や代わりの人員の採用の費用 |
後遺障害の補償は、等級に応じた割合で支払う設計が一般的です。使用者賠償責任は、一般的に、会社が負う損害賠償額から政府労災の給付などを差し引いた額をもとに支払われる設計です。
使用者賠償責任の詳しい仕組みは使用者賠償責任保険とは、ハラスメントや不当解雇への備えは雇用慣行賠償責任保険とはで説明しています。
加えられる補償の種類
業務災害補償保険には、一般的に次のような補償を加えられる設計があります。付けられるものは商品によって違います。
スクロールできます
| 目的 | 加えられる補償の例 |
|---|---|
| 事故の範囲を広げる | 地震・噴火・津波によるケガ、業務外のケガ(24時間補償) |
| 治療や休業を手厚くする | 入院・通院の支払日数の延長、ケガの治療費の実費、休業補償 |
| 福利厚生に使う | 病気の入院・医療費、がん治療、出産・育児休業や介護休業に伴う費用 |
| 会社の費用に備える | 葬儀費用や代わりの人員の採用費、法律相談費用、ハラスメントの再発防止費用、従業員の不正による損害 |
当社では、小さな会社でも業務中の事故は起こり得るため、少なくとも使用者賠償責任への備えは必要と考えています。ある程度の規模の会社では、業務外のケガや病気の入院、がんの治療まで含めて、福利厚生として採用に活かす使い方もあります。在職中は個人の医療保険を減らせるという考え方もありますが、退職後は個人で備える必要があります。
政府労災の認定を待つ補償・待たない補償
業務災害補償保険では、ケガの補償は政府労災の給付決定を待たずに支払う設計が一般的です。一方、過労死や心の病気など「業務上の病気」は、政府労災の認定が出た場合に限って補償される設計が一般的です。
スクロールできます
| 種類 | 例 | 政府労災の認定(一般的な設計) |
|---|---|---|
| 業務中・通勤中のケガ | 転落、機械への巻き込まれ、交通事故 | 待たずに支払う設計が多い |
| 業務中に急に起きた一部の症状 | 熱中症など | 待たずに支払う設計がある |
| 長い期間の作業で起きる病気 | 振動障害、腱鞘炎、ケガによらない腰痛、じん肺 | ケガとは扱いが分かれる。対象外や、認定が条件になる設計がある |
| 疲労の蓄積や心の負担による病気 | 過労死、精神障害、脳・心臓の病気 | 認定が出た場合に限る |
仕事が原因の精神障害で労災と認められた(支給決定)件数は、令和7年度に1,082件で、前年度より26件増えました。病気の補償がどこまで付いているかは、契約の前に確かめておきたい点です。
(出典:厚生労働省「令和7年度 過労死等の労災補償状況」2026年7月15日公表)
病気の補償で注意すること
注意
- 政府労災で認定されても、保険金が支払われない場合があります。「労災認定が出れば必ず支払われる」とは限りません。
- 業務上の病気は、保険期間が終わってから一定の期間内に、会社が補償金を請求されていることが支払いの条件になる設計があります。期間は商品によって違います。
- 政府労災の対象外の人(たとえば、特別加入という任意の制度に入っていない役員)は、業務上の病気について政府労災の認定が出ないため、補償されないことがあります。
心の病気の労災認定と会社の対応は、精神障害の労災認定で説明しています。
この章のポイント
- 従業員への補償と会社への補償の2つの柱に、補償を加えて組み立てます
- ケガの補償は、政府労災の給付決定を待たずに支払う設計が一般的です
- 過労死や心の病気は、政府労災の認定が出た場合に限る設計が一般的です
補償の対象になる人とパート・役員・下請け・出向者の扱い
業務災害補償保険の対象は、パート・アルバイトを含む「雇用されている人」が基本です。役員や下請けの人などは、契約で追加して対象にする形が一般的です。
無料見積もり
今の補償で足りているか、
比較表で確かめませんか
今の保険の内容も踏まえて、最大6社の見積もりを1枚の比較表にまとめます。
- 最大6社を比較
- 入力は約60秒
- 最短1〜3営業日
スクロールできます
| 対象になる人 | 一般的な扱い |
|---|---|
| 正社員・パート・アルバイト | 基本の対象 |
| 役員・社長 | 契約で対象に加える。補償額を従業員と別に決められる場合がある |
| 建設業の下請けの人、運送業で外部から手配する車の運転者 | 契約で対象に加える設計がある |
| 会社の施設や現場で働く構内の請負・派遣の人 | 契約で対象に加える設計がある |
| 出向者 | 賃金を主に負担している側の会社で補償するのが一般的な考え方 |
| 海外出張中の人 | 国内と同じく補償される設計が多い。海外の事業所への転勤は別に指定が必要な場合がある |
役員の扱いと特別加入
役員には特に注意が必要です。代表権や業務執行権を持つ役員は、原則として政府労災の対象外です。一定の規模以下の会社の役員は、労働保険事務組合に事務を任せるなどの手続きをすれば、政府労災に「特別加入」できます。特別加入していないと、業務上の病気は上乗せの保険でも補償されにくくなります。
(出典:大阪労働局「労働保険の適用単位と対象となる労働者の範囲」、厚生労働省「特別加入制度のしおり(中小事業主等用)」(令和7年1月))
建設業の公共工事で求められる場合
建設業では、公共工事で発注者から法定外の労災補償への加入を求められることがあります。たとえば北海道は、建設部の工事などで、着手前に保険証券の写しなどの提出を求めています。あわせて、下請けの人を対象に含めるかどうかも確認しておきたい点です。
(出典:北海道「法定外労災保険について」)
役員の補償は役員・社長の労災、パート・アルバイトはパート・アルバイトの労災で説明しています。
あわせて読みたい

役員の労災は対象外?社長・役員が労災保険に入る方法と上乗せ保険の備え
役員や社長は、原則として労災保険の対象外です。労働者として労災が認められる場合、仕事中のケガで健康保険が使えない問題、中小事業主の特別加入の条件・補償範囲・保険料、特別加入でも残る不足と上乗せ保険での備えを解説します。
この章のポイント
- パート・アルバイトを含む雇用されている人が基本の対象です
- 役員や下請けの人などは、契約で対象に加える形が一般的です
- 特別加入していない役員は、業務上の病気が補償されにくくなります
保険料の決まり方と、税金の扱い
業務災害補償保険の保険料は、業種と売上高をもとにする方式と、人数をもとにする方式で決まることが多く、金額は会社ごとに違います。
保険料の2つの方式
スクロールできます
| 方式 | 決め方 | 向いている会社の例 |
|---|---|---|
| 売上高をもとにする方式 | 業種と売上高(建設業は完成工事高)で決める | 人の出入りが多い会社。従業員の名簿が不要で、人の増減の手続きも不要になりやすい |
| 人数をもとにする方式 | 対象者の人数と補償額で決める | 役員・正社員・パートなど、区分ごとに補償額を変えたい会社 |
売上高をもとにする方式では、業種が複数ある会社は、主な業種にまとめる考え方が一般的です。ただし、建設業・運送業は別に扱うことがあります。具体的な保険料は、見積もりで確認してください。
税金の扱い
- 保険料:法人が契約者の場合、保険料は一般的に損金(経費)として扱われると説明されますが、保険の種類や補償の対象にする人によって扱いが変わることがあります。
- 従業員への課税:会社が契約者となり、役員や従業員の身体を対象にする損害保険の保険料を払っても、その人への給与として課税しなくてよいとされています。ただし、役員や特定の従業員だけを対象にすると、その保険料はその人への給与として扱われます。
(出典:国税庁「所得税基本通達36-31の7」) - 従業員が受け取る補償金:心身の損害に対する損害賠償金や、社会通念上ふさわしい額の見舞金は、一般的に所得税が非課税とされています。この説明は交通事故などで被害者が受け取る場合のもので、会社が補償規程にもとづいて払う補償金の扱いは、内容によって変わることがあります。
(出典:国税庁「加害者から治療費、慰謝料及び損害賠償金などを受け取ったとき」)
勘定科目や、会社が受け取った保険金の経理の処理は、契約内容によって変わることがあります。具体的には税理士に確認してください。
この章のポイント
- 保険料は売上高をもとにする方式か、人数をもとにする方式で決まることが多いです
- 保険料は一般的に損金とされますが、対象にする人によって扱いが変わることがあります
加入の流れと、見積もりを比べるときの確認点
ここでは、補償規程とあわせて進める加入の流れと、見積もりを比べるときの確認点、見直しのきっかけを説明します。
加入の流れ:補償規程とあわせて準備する6つのステップ
業務災害補償保険は、会社の補償のルール(補償規程)と保険金額を合わせて準備すると、事故のあとに迷いにくくなります。一般的には、次の順番で進めます。
- 政府労災の手続きを確認する:政府労災の加入手続きが済んでいるかを確かめます。手続きをしていない期間に事故が起きると、国が支払った給付額の100%または40%を会社が徴収されることがあります。行政の指導を受けても手続きをしなかった場合は100%、指導は受けていなくても労災保険の適用事業になってから1年を過ぎて手続きをしなかった場合は40%です。
(出典:厚生労働省「労災保険未手続事業主に対する費用徴収制度の強化について」) - 補償規程の有無を確認する:就業規則や災害補償規程に、法定外の補償の定めがあるかを確かめます。
- 対象にする人と範囲を決める:パート、役員、下請けの人、派遣の人を含めるか、業務外のケガまで補償するかを決めます。
- 補償を組み立てる:従業員への補償の額と、使用者賠償責任を付けるか、加える補償を選びます。
- 保険料の方式を選び、見積もりを比べる:売上高方式か人数方式かを決め、同じ条件で見積もりを比べます。
- 規程と保険金額を合わせ、従業員に知らせる:保険金額を規程に合わせ、規程の内容を従業員に知らせておきます。
補償規程と保険金額の関係
会社に法定外の補償規程がある場合、保険金額は規程の金額以下で設定するのが原則です。規程がない場合は、保険契約の内容が、そのまま会社の補償の基準として扱われます。どちらの場合も、契約のときに会社の確認書を求められることがあります。
補償額の決め方は、労災上乗せ保険の選び方と補償額の決め方で詳しく説明しています。
加入の窓口と、対象にならない契約の形
業務災害補償保険は、保険代理店・保険会社のほか、会員向けに制度を用意している団体を通じて加入できる場合があります。一方、会社などの事業者でない団体(愛好会や労働組合など)がその会員を補償する形は、この種類の保険の対象外です。
見積もりを比べるときの確認点(チェックリスト)
業務災害補償保険を比べるときは、保険料だけでなく、補償の中身と条件をそろえて比べることが大切です。代理店の現場でも、比べる軸が保険料だけになりがちだと感じています。
スクロールできます
| 確認点 | 見ること |
|---|---|
| 従業員への補償 | 死亡・後遺障害の補償額、入院・通院・休業の補償の有無 |
| 病気の扱い | 過労死・精神障害が対象か、政府労災の認定が条件か |
| 使用者賠償責任 | 付いているか、支払限度額はいくらか |
| 対象者 | パート、役員、下請けの人、派遣の人が含まれるか |
| 補償する時間 | 業務中だけか、通勤中や業務外のケガ(24時間)も含むか |
| 加える補償 | 雇用慣行賠償、法律相談費用、事業者の費用、天災など |
| 補償規程との関係 | 保険金額が規程の金額と合っているか |
| 事故のときの対応 | 保険会社が示談交渉をする商品か、連絡の窓口はどこか |
使用者賠償責任では、保険会社の承認なく賠償の責任を認めると、保険金が減る場合があります。保険会社が示談交渉をしない商品もあるため、事故のときの流れも契約の前に確かめておきましょう。
補償されない主な場合
- 地震・噴火・津波によるもの(加える補償で対応できる場合があります)
- 故意や重大な過失によるもの
- 無資格運転・酒気帯び運転などによる事故
- 医学的な裏付けのない、むちうちや腰痛など
業務災害補償保険の見直しのきっかけ
業務災害補償保険は、保険料のもとになる業種・売上高・人数や、対象にする人が変わったときに見直しが必要です。たとえば、新しい業種を始めた、売上高や従業員数が大きく変わった、役員を対象に加えたい、下請けや派遣の人に仕事を頼むようになった、といったときです。
この章のポイント
- 補償規程と保険金額を合わせて準備すると、事故のあとに迷いにくくなります
- 見積もりは保険料だけでなく、補償の中身と条件をそろえて比べます
- 業種・売上高・人数や対象にする人が変わったときは見直しが必要です
保険料の目安を知りたい方へ最大6社の見積もりを1枚の比較表にまとめます
比較表をもらうよくある質問
まとめ
- 業務災害補償保険は、従業員への上乗せ補償と会社の損害賠償に備える任意の保険で、労災上乗せ保険と同じ種類です。
- 業務災害総合保険・労働災害総合保険・任意労災などの名前より、補償の組み立てと対象の人を確認します。
- ケガは認定を待たずに支払う設計が多く、業務上の病気は政府労災の認定が条件になるのが一般的です。
- 保険料は売上高方式か人数方式で決まり、補償規程と保険金額を合わせて加入の準備をします。
代理店の現場から(監修者コメント)
無料見積もり
労災上乗せ保険は、
比べてはじめて「適正」が分かります
複数の保険会社の見積もりを1枚の比較表にまとめ、保険料の違いと補償の過不足を見える化します。
- 最大6社を比較
- 入力は約60秒
- 最短1〜3営業日
参考資料
- 厚生労働省・都道府県労働局・労働基準監督署「労災保険給付の概要」(令和8年7月1日現在) https://www.mhlw.go.jp/content/11200000/001743908.pdf
- 厚生労働省「令和7年度『過労死等の労災補償状況』を公表します」(2026年7月15日) https://www.mhlw.go.jp/stf/newpage_74476.html
- 厚生労働省「労災保険未手続事業主に対する費用徴収制度の強化について」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/rousai/topics/tp051003-1.html
- 大阪労働局「労働保険の適用単位と対象となる労働者の範囲」 https://jsite.mhlw.go.jp/osaka-roudoukyoku/hourei_seido_tetsuzuki/roudou_hoken/hourei_seido/kosin/keizoku/tanni.html
- 厚生労働省「特別加入制度のしおり(中小事業主等用)」(令和7年1月) https://www.mhlw.go.jp/new-info/kobetu/roudou/gyousei/rousai/040324-5.html
- 北海道「法定外労災保険について」(2023年11月更新) https://www.pref.hokkaido.lg.jp/kn/ksk/houteigairousaihoken.html
- 国税庁「所得税基本通達 〔給与等に係る経済的利益〕」(36-31の7) https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/05/03.htm
- 国税庁 タックスアンサー No.1700「加害者から治療費、慰謝料及び損害賠償金などを受け取ったとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1700.htm
この記事は一般的な情報の提供を目的としており、特定の保険商品の勧誘を目的とするものではありません。補償の内容は商品や契約内容によって異なります。法律・税務の判断が必要な場合は、弁護士・社会保険労務士・税理士などの専門家にご相談ください。
業務災害補償保険を比べるとき、比べる軸はほとんど保険料になりがちです。保険料の負担感が大きく、使う場面が少ないため「払い続けているだけ」と感じやすい保険でもあります。それでも小さな会社でも業務中の事故は起こり得るので、私は少なくとも使用者賠償責任への備えは必要だと考えています。