監修横田 正則株式会社キューブコンサルティング 代表取締役/損害保険トータルプランナー・AFP
詳しく役員の労災は対象外?社長・役員が労災保険に入る方法と上乗せ保険の備え
この記事は2026年10月時点の情報にもとづいています(最終更新:2026年10月17日)。
役員の労災とは、社長や取締役などの役員が、仕事中や通勤中にケガや病気をしたときの補償の問題です。役員は「労働者」ではないため、原則として国の労災保険(以下、政府労災)の対象外ですが、中小企業の役員は「特別加入」という制度で政府労災に入ることができます。
中小企業では、社長や役員が従業員と一緒に現場に出たり、営業で車を運転したりすることがよくあります。この記事では、次のことを会社の視点で説明します。
- 役員が政府労災の対象外になる理由と、労働者として労災が認められる場合
- 仕事中のケガで健康保険が使えない問題
- 特別加入の条件と補償の範囲
- それでも残る不足を、民間の保険で補う方法
この記事のポイント
- 代表取締役や業務執行権のある取締役は労働者ではないため、原則として政府労災の対象外です。
- 役員としての仕事中のケガは、健康保険でも原則として給付されず、治療費の全額が自己負担になるおそれがあります。
- 中小企業の役員は、労働保険事務組合を通じて政府労災に特別加入できますが、経営者として行う業務によるケガは対象外です。
- 特別加入で足りない部分や病気への備えは、労災上乗せ保険や傷害保険で役員を補償の対象に加える方法があります。
目次
自社に合った補償額が分からないときは業種・人数に合わせた考え方を、保険代理店が無料でご説明します
無料で相談役員が労災保険の対象外になる理由と「労働者」の考え方
役員は、原則として政府労災の対象外です。政府労災は、会社に使用されて賃金を受け取る「労働者」を守る制度で、事業主や会社役員は基本的に対象にならないからです。
(出典:厚生労働省「事業主や会社役員が業務中に傷病を負った場合、労災保険は適用されるのでしょうか。」)
肩書ではなく働き方の実態で判断される
ただし、役員という肩書だけで決まるわけではありません。業務執行権(会社の業務を決めて実行する権限)があるか、ほかの役員の指揮監督を受けて働き、その対価として賃金を受け取っているか、という実態で判断されます。
スクロールできます
| 立場 | 政府労災の扱い(原則) |
|---|---|
| 代表取締役(社長) | 対象外 |
| 定款や取締役会の決定で業務執行権を持つ取締役 | 対象外 |
| 業務執行権がなく、業務執行取締役の指揮監督を受けて働き、一般の労働者と同じ条件で賃金を受けている取締役(部長・工場長などを兼ねる「兼務役員」など) | 対象(労働者として扱われる) |
| 監査役 | 原則は対象外。業務執行取締役の指揮監督を受けて働き、賃金を受けるなどの労働実態があれば対象 |
| 執行役員 | 会社法上の役員ではない。雇用契約で働いていれば、実態によって労働者として扱われることがある |
| 事業主と同居する親族 | 原則は対象外。ほかの労働者を常時使用し、指揮命令や賃金が他の従業員と同様なら対象 |
(出典:愛媛労働局「労災保険の適用者について」「法人の役員の適用一覧表」、大阪労働局「労働保険の適用単位と対象となる労働者の範囲」、会社法第329条)
会社法上の「役員」と執行役員
会社法では、「役員」は取締役・会計参与・監査役とされています。「執行役員」は社内の呼び方で、会社法上の役員には含まれません。執行役員が取締役を兼ねている場合などは扱いが変わるため、判断に迷うときは労働基準監督署や社会保険労務士に確認してください。
役員でも労災が認められる場合:兼務役員と「実質的な労働者」
役員でも、実態として労働者と同じように働いていれば、労働者として労災が認められることがあります。大切なのは登記上の肩書ではなく、働き方の実態です。
専務取締役が労働者と判断された事例
2025年6月の報道によると、千葉県の建設会社(従業員約40人)で専務取締役だった60代の男性が、2017年に急性心筋梗塞で亡くなりました。労働基準監督署は、男性が実質的に労働者だったと判断し、2018年9月に労災と認めていました。
(出典:共同通信配信、日本経済新聞 電子版 2025年6月11日)
スクロールできます
| 判断のポイント | この事例で報じられた内容 |
|---|---|
| 業務執行権 | 工事の受注や人員配置を決める権限は代表取締役にあり、専務にはなかった |
| 指揮監督 | 実質的に代表の指揮の下で働いていた |
| 働き方 | 週休1日で、主に現場監督として働いていた |
| 労働時間 | 直近2〜6か月の残業が月平均100時間を超えていた |
この事例では、遺族が労災認定をもとに会社と代表取締役に損害賠償を求めて提訴し、2024年8月に和解しています。役員でも「実質的な労働者」と認められれば、会社は従業員と同じように安全配慮義務(労働者が安全・健康に働けるよう配慮する義務。労働契約法第5条)を問われることがあります。
脳・心臓の病気の労災認定の目安
脳・心臓の病気の労災認定には、時間外労働の目安があります。発症前1か月におおむね100時間、または2〜6か月の平均で月80時間を超えると、業務との関連が強いと評価されます。令和7年度に脳・心臓の病気で請求された労災は1,254件でした。業種(大分類)別では、建設業が164件で3番目に多くなっています。
(出典:厚生労働省「脳・心臓疾患の労災認定基準 改正に関する4つのポイント」2021年9月)
(出典:厚生労働省「令和7年度 過労死等の労災補償状況」2026年7月15日公表)
兼務役員の労災保険料
兼務役員の場合、労災保険料の計算に入るのは、役員報酬を除いた「労働者としての賃金」の部分だけです。労働者として扱われるかどうかは実態で判断されるため、すべての兼務役員が必ず対象になるとは限りません。
この章のポイント
- 役員は原則として政府労災の対象外ですが、肩書ではなく働き方の実態で判断されます
- 実質的に労働者と判断された役員は、労災が認められることがあります
- 兼務役員の労災保険料は、労働者としての賃金の部分だけで計算します
役員の仕事中のケガは健康保険も原則使えない
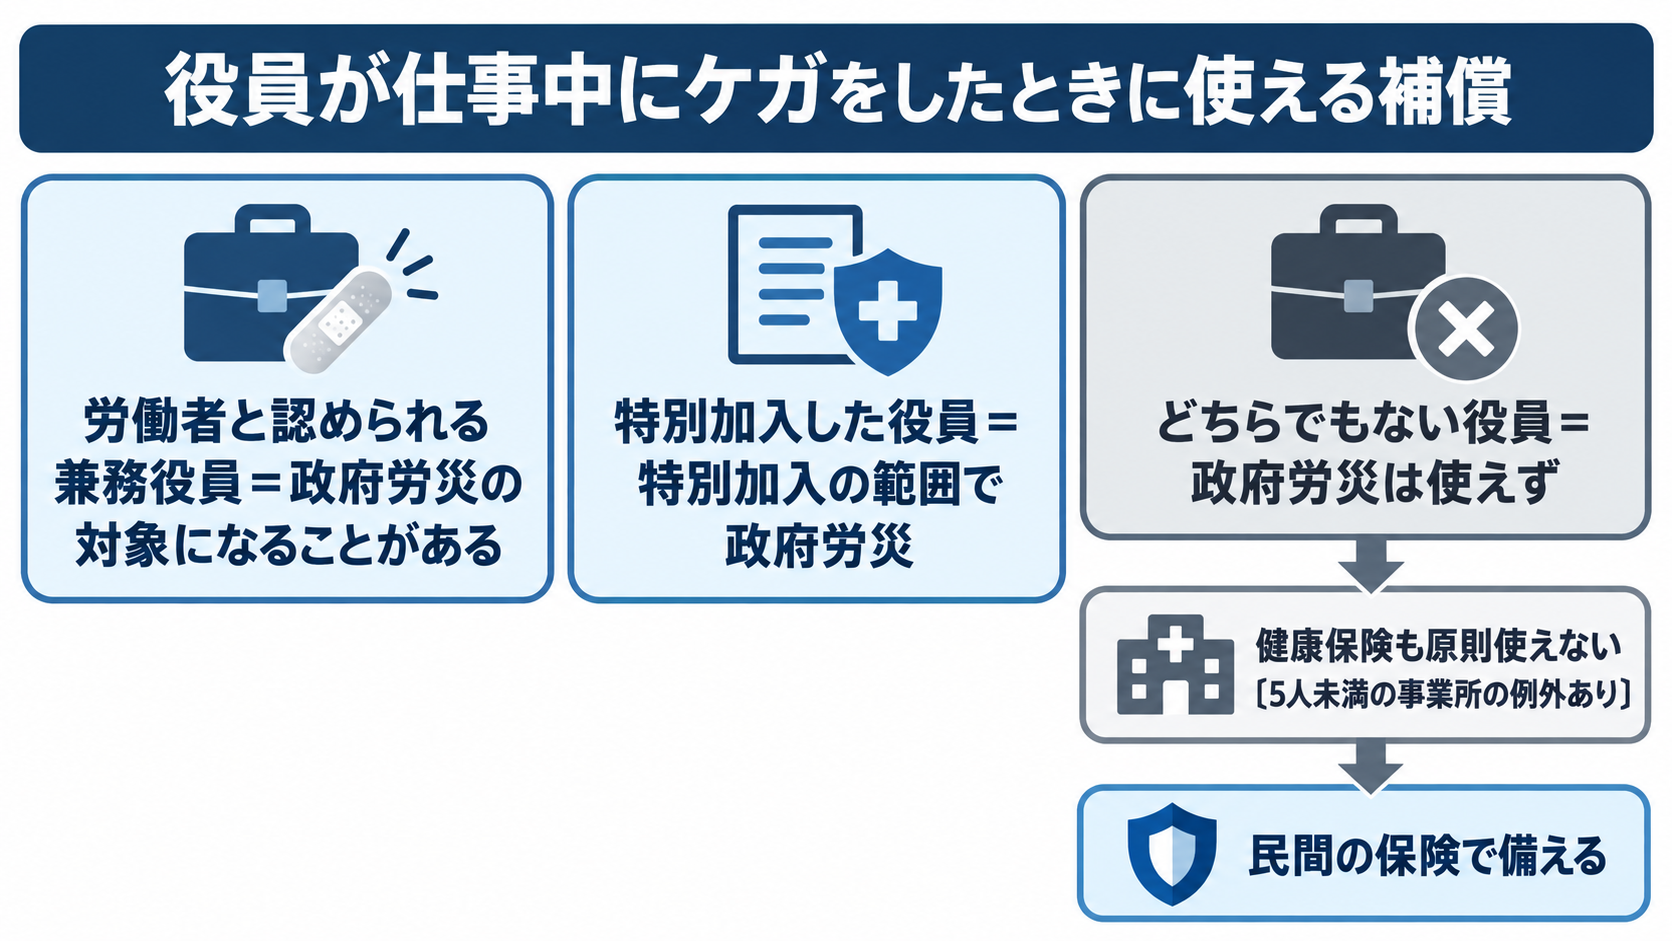
役員としての仕事中のケガや病気は、健康保険でも原則として給付されません。政府労災の対象外で健康保険も使えないため、備えがないと治療費の全額が自己負担になるおそれがあります。
健康保険は、政府労災の業務災害以外のケガや病気に給付する制度です。2013年10月の改正で、政府労災から給付を受けられない場合は、原則として健康保険が使えるようになりました。ただし、法人の役員の「役員としての業務」によるケガ・病気は、例外として対象外とされました(健康保険法第1条・第53条の2)。
スクロールできます
| 場面 | 健康保険の扱い |
|---|---|
| 役員としての業務中のケガ・病気(原則) | 給付されない |
| 健康保険の被保険者が5人未満の事業所の役員で、従業員と同じ業務をしていたときのケガ・病気 | 傷病手当金(病気やケガで働けない間の収入の補償)も含めて給付の対象 |
| 部長・工場長などを兼ね、労働者と認められる役員 | 政府労災の対象になることがある |
| 仕事と関係のないケガ・病気 | 通常どおり給付の対象 |
(出典:健康保険法第53条の2、健康保険法施行規則第52条の2、厚生労働省「健康保険法の第1条(目的規定)等の改正に関するQ&A」2013年8月14日)
厚生労働省は、「役員としての業務」は役員が会社のために行う業務全般を指し、範囲を限定して解釈しないとしています。「5人未満」の例外も、従業員と同じ業務と認められない場合は対象になりません。
この章のポイント
- 役員としての業務によるケガ・病気は、健康保険でも原則として給付されません
- 備えがないと、治療費の全額が自己負担になるおそれがあります
- 被保険者が5人未満の事業所の役員には、例外があります
中小事業主の特別加入の方法と補償範囲、残る不足
社長や役員がケガや病気に備える基本は、政府労災の「特別加入」です。特別加入とは、本来は政府労災の対象にならない人のうち、働き方が労働者に近い人が、任意で政府労災に加入できる制度です。中小企業の社長・役員は「中小事業主等」として加入します。
無料見積もり
自社に合った補償額を、
保険料とあわせて比べてみませんか
補償額ごとの保険料の違いも、最大6社の見積もりを1枚の比較表にまとめます。
- 最大6社を比較
- 入力は約60秒
- 最短1〜3営業日
特別加入できる会社の規模
スクロールできます
| 業種 | 常時使用する労働者の数 |
|---|---|
| 金融業、保険業、不動産業、小売業 | 50人以下 |
| 卸売業、サービス業 | 100人以下 |
| 上記以外の業種 | 300人以下 |
(出典:労働者災害補償保険法施行規則第46条の16、厚生労働省「特別加入制度のしおり(中小事業主等用)」)
工場や支店がある場合は、それぞれの労働者の数を合計して判断します。
加入の条件と注意点
注意
- 労働者を雇っていること
1年間に100日以上労働者を使用していれば「常時使用」として扱われます。100日未満の場合は、中小事業主等として特別加入できません。 - 労働保険事務組合に事務を任せること
労働保険事務組合(中小企業の労働保険の手続きを、事業主に代わって行う団体)に、労働保険の事務を委託する必要があります。 - 全員まとめて加入すること
社長本人だけでなく、家族従事者や代表者以外の役員など、労働者以外で事業に従事する人全員を包括して申請するのが原則です(病気療養中などで実態として従事していない人は除けます)。 - 健康診断が必要な場合
粉じん作業など特定の業務に一定期間従事した経歴がある人は、加入時に健康診断を受ける必要があり、結果によって加入が制限されることがあります。
手続きの流れ
- 労働保険事務組合を選び、労働保険の事務の委託契約を結ぶ。
- 特別加入申請書に、業務の具体的な内容、業務歴、希望する給付基礎日額などを書き、事務組合を通じて提出する。
- 労働基準監督署長を経由して、都道府県労働局長が審査・承認する。承認日は、申請日の翌日から30日以内で、申請者が希望する日です。
(出典:厚生労働省「特別加入制度のしおり(中小事業主等用)」)
申請書の「業務の具体的内容」は、事故が起きたときに給付の対象になるかを判断する大事な項目です。実際の仕事と食い違いがないように書いてください。なお、建設業の一人親方などは「一人親方等」という別の特別加入の仕組みで加入します。建設業の労災は別のカテゴリで説明する予定です。
特別加入の補償範囲と保険料(給付基礎日額)
特別加入で補償されるのは、労働者と同じ業務をしている間のケガや病気です。事業主の立場で行う業務は対象外です。保険料と給付の額は、自分で選ぶ「給付基礎日額」で決まります。
補償される範囲
特別加入の業務災害として給付されるのは、主に次の場合です。
スクロールできます
| 補償される主な場合 | 注意点 |
|---|---|
| 申請書に書いた業務を、労働者の所定労働時間内に行うとき | 事業主の立場で行う業務は除く |
| 労働者の時間外労働や休日労働に合わせて働くとき | 労働者がいない時間の作業は対象外になり得る |
| その前後の準備・後片付けを、中小事業主等だけで行うとき | 労働者の就業に前後するものに限る |
| 事業の運営に直接必要な業務のための出張 | 事業主の立場で行う業務のための出張は除く |
| 通勤中の事故(通勤災害) | 一般の通勤災害と同じ考え方で判断 |
(出典:厚生労働省「特別加入制度のしおり(中小事業主等用)」)
休業の補償(休業(補償)等給付)は、所得があるかどうかにかかわらず、補償の対象となる業務がまったくできない状態(入院中、自宅で寝て療養中、通院療養中など)であることが条件です。
給付基礎日額と保険料
- 年間保険料=給付基礎日額×365日×事業の種類ごとの保険料率
スクロールできます
| 計算の例(保険料率を1000分の12とした場合) | 金額 |
|---|---|
| 給付基礎日額 | 10,000円 |
| 年間保険料(10,000円×365日×12/1000) | 43,800円 |
| 休業4日目からの1日あたりの給付(給付基礎日額の60%+休業特別支給金20%) | 8,000円 |
(出典:厚生労働省「特別加入制度のしおり(中小事業主等用)」の保険料表、「労災保険給付の概要」)
保険料率は事業の種類によって違うため、この表は計算の仕組みを示す例です。給付基礎日額を低くすると保険料は安くなりますが、給付も少なくなります。給付基礎日額の変更は事故の前に申請する必要があり、事故が起きた後に上げることはできません。
特別加入しても残る不足:経営者としての業務・慰謝料・役員報酬
特別加入をしても、役員のケガや病気がすべて補償されるわけではありません。特に次の3つは、政府労災では足りなくなりやすい部分です。
スクロールできます
| 残る不足 | 内容 |
|---|---|
| 経営者として行う業務 | 経営者として行う業務による災害は、特別加入していても労災と認められない |
| 給付の上限 | 給付基礎日額は最高25,000円のため、役員報酬が高い人ほど、休業中の収入との差が大きくなる |
| 政府労災が補償しないもの | 休業の給付は給付基礎日額の約8割までで、実際の役員報酬との差額は出ない。慰謝料なども政府労災から出ない |
(出典:厚生労働省「事業主や会社役員が業務中に傷病を負った場合、労災保険は適用されるのでしょうか。」、「特別加入制度のしおり(中小事業主等用)」、「労災保険給付の概要」)
社長や役員は、現場作業と経営の仕事を一日の中で行き来することが多く、どちらの業務中の事故かで補償が分かれることがあります。また、特別加入していない役員は、業務上の病気が政府労災で認定されません。民間の労災上乗せ保険でも、業務上の病気は政府労災の認定を条件にする設計が一般的なため、特別加入していないと病気の補償を受けにくくなります(商品や契約内容によって異なります)。
この章のポイント
- 中小企業の役員は、労働保険事務組合を通じて特別加入できます
- 補償は労働者と同じ業務の間に限られ、経営者として行う業務は対象外です
- 給付基礎日額の変更は事故の前に申請する必要があります
労災上乗せ保険・傷害保険など民間の保険で役員に備える
特別加入で足りない部分や、特別加入できない場合の備えとしては、民間の保険で役員を補償の対象に加える方法があります。どの保険でも、補償の内容は商品や契約内容によって異なります。
役員に備える方法と確認すること
スクロールできます
| 備え | 一般的な特徴 | 確認すること |
|---|---|---|
| 政府労災の特別加入 | 労働者と同じ業務中・通勤中のケガ・病気を政府労災で補償。経営者として行う業務は対象外 | 給付基礎日額、申請書の業務の内容 |
| 労災上乗せ保険(業務災害補償保険) | 従業員が基本で、役員は契約で対象に加える形が多い。役員の補償額を別に決められる場合がある | 役員が対象に入っているか、病気が政府労災の認定を条件にしているか |
| 会社で入る傷害保険 | ケガを補償する保険。補償の対象者や、補償される時間を設計できるものがある | 病気が補償の対象になるか、補償される時間(業務中のみか、それ以外も含むか) |
労災上乗せ保険は、政府労災の給付に上乗せして会社が補償するための保険で、会社が負う損害賠償にも備えられます。保険の全体像は労災上乗せ保険とは、商品の種類としての呼び方は業務災害補償保険とは、役員を含めた補償額の考え方は労災上乗せ保険の選び方と補償額の決め方で説明しています。
あわせて読みたい

労災上乗せ保険とは?政府労災との違いと経営者が加入すべき3つの理由
「最近、従業員とのトラブルや労災訴訟のニュースを耳にするたびに、うちの会社は大丈夫だろうかと、漠然とした不安を感じる…」 「うちは政府の労災保険には入っている…
保険料の税金の扱い
法人が契約者で、従業員全員を補償の対象にした保険の保険料は、一般的に損金(経費)にできるとされています。一方、役員など特定の人だけを対象にすると、その人への給与として扱われる場合があります。国税庁は、生命保険の定期保険や第三分野保険(医療保険など)について、この考え方を示しています。労災上乗せ保険や傷害保険の税金の扱いは契約内容によって異なるため、加入の前に税理士に確認してください。
(出典:国税庁 タックスアンサー No.5364「定期保険及び第三分野保険の保険料の取扱い」)
この章のポイント
- 特別加入で足りない部分は、民間の保険で役員を対象に加えて備える方法があります
- 役員が対象か、病気の補償に政府労災の認定が必要かを確認します
- 保険料の税金の扱いは契約内容で異なるため、税理士に確認します
従業員の労災で役員個人が「責任を問われる側」になる場合
役員は自分の労災に備えるだけでなく、従業員が労災にあったときに、会社とともに個人として責任を問われる立場でもあります。
役員個人の責任が問われた事例
スクロールできます
| 年 | 事案 | 役員が問われたこと |
|---|---|---|
| 2010年・2011年 | 飲食チェーンの新入社員が、入社約4か月後に急性心不全で亡くなった事案(京都地裁 平成22年5月25日判決、大阪高裁 平成23年5月25日判決) | 長時間労働を前提にした体制を放置したとして、社長を含む取締役4人にも個人の責任を認め、会社と連帯して約7,860万円の支払いを命じた |
| 2014年 | 金属加工会社の従業員が、役員からの暴言・暴行・退職の強要の後に自殺した事案(名古屋地裁 平成26年1月15日判決) | 会社と代表者に、合計5,400万円余りの賠償を命じた |
| 2026年 | 鳥取県で解体作業中の男性が熱中症で亡くなった事故(2026年9月7日報道) | 元請・下請の2社とともに、下請会社の代表取締役らが労働安全衛生法違反の疑いで書類送検された |
(出典:労働新聞社 判例解説、厚生労働省「あかるい職場応援団」裁判例、共同通信 2026年9月7日配信)
書類送検は、起訴や有罪とは別の段階です。それでも、経営者が安全対策や労働時間の管理を怠ると、会社だけでなく役員個人が刑事・民事の責任を問われることがあります。
会社の安全配慮義務は安全配慮義務とは、長時間労働の防ぎ方は過重労働とは、従業員から賠償を求められたときの備えは使用者賠償責任保険とはで説明しています。
この章のポイント
- 役員は、従業員の労災で個人として責任を問われる立場でもあります
- 安全対策や労働時間の管理を怠ると、役員個人が刑事・民事の責任を問われることがあります
役員の過重労働を防ぐために会社ができること
役員は、会社と委任の関係にあるため、原則として労働基準法の労働時間の規制(36協定など)の対象になりません。そのため、役員の働き過ぎは、従業員以上に見過ごされやすくなります。
一方で、脳・心臓の病気は、発症前1か月におおむね100時間、または2〜6か月の平均でおおむね80時間を超える時間外労働があると、仕事との関連が強いと評価されます。肩書が役員でも、実態が労働者と判断されれば、労災の認定や会社の安全配慮義務の問題になります。
中小企業では、専務や常務が現場や営業の中心として長く働いていることも少なくありません。次のような取り組みを、役員にも当てはめて考えてみてください。
- 役員の出退勤や稼働時間も記録し、長く働いている人を把握する
- 時間外・休日労働が月80時間を超え、疲れがたまっている従業員から申し出があれば、医師の面接指導を行う(会社の義務)。役員にも同じ考え方で健康状態を確認する
- 健康診断の結果で血圧や心電図に異常があれば、受診をすすめ、仕事の量を見直す
- 役員の特別加入と、労災上乗せ保険で役員を補償の対象に含めているかを確認する
出典:厚生労働省「脳・心臓疾患の労災認定」(令和3年9月改正の認定基準)、労働安全衛生規則第52条の2
自社の役員の労災対策を確認するチェックリスト
自社の役員が、ケガや病気のときにどこから補償を受けられるかを、次の項目で確認してください。
スクロールできます
| チェック項目 | 当てはまれば |
|---|---|
| 社長や役員が、現場作業・運転・重い物を運ぶ作業をしている | 特別加入と、民間の保険で役員が対象になっているかを確認する |
| 役員が政府労災に特別加入していない | 特別加入できる規模か、労働保険事務組合に相談する |
| 特別加入の申請書の「業務の内容」が、今の仕事と合っていない | 特別加入に関する変更届を出す(事故が起きる前に直しておく) |
| 給付基礎日額が、役員報酬に比べて低い | 給付基礎日額の見直しと、民間の保険での上乗せを検討する |
| 部長や工場長を兼ねる取締役がいる | 労働者として扱われるか、賃金と役員報酬の区分を社会保険労務士に確認する |
| 役員が長時間働いている | 役員自身の健康管理も行う。実質的な労働者と判断されることもある |
| 民間の労災上乗せ保険に入っているが、役員が対象か分からない | 補償の対象者と、病気の補償の条件を確認する |
この章のポイント
- 特別加入の有無や、申請書の業務の内容が今の仕事と合っているかを確認します
- 民間の保険で、役員が補償の対象になっているかを確認します
保険料の目安を知りたい方へ最大6社の見積もりを1枚の比較表にまとめます
比較表をもらうよくある質問
まとめ
- 代表取締役や業務執行権のある取締役は、原則として政府労災の対象外です。肩書ではなく、業務執行権・指揮監督・賃金の実態で判断されます。
- 役員としての仕事中のケガは健康保険でも原則として給付されないため、備えがないと治療費が自己負担になるおそれがあります。
- 中小企業の役員は、労働保険事務組合を通じて特別加入できます。補償されるのは労働者と同じ業務の間で、経営者として行う業務は対象外です。
- 特別加入の不足や病気への備えは、労災上乗せ保険などで役員を補償の対象に加えて補えます。
- 役員は、従業員の労災で個人として責任を問われる立場でもあります。安全対策と労働時間の管理を、経営の仕事として進めましょう。
代理店の現場から(監修者コメント)
無料見積もり
労災上乗せ保険は、
比べてはじめて「適正」が分かります
複数の保険会社の見積もりを1枚の比較表にまとめ、保険料の違いと補償の過不足を見える化します。
- 最大6社を比較
- 入力は約60秒
- 最短1〜3営業日
参考資料
- 厚生労働省「事業主や会社役員が業務中に傷病を負った場合、労災保険は適用されるのでしょうか。」 https://www.mhlw.go.jp/bunya/roudoukijun/faq_kijyungyosei50.html
- 厚生労働省「特別加入制度のしおり(中小事業主等用)」 https://www.mhlw.go.jp/new-info/kobetu/roudou/gyousei/rousai/040324-5.html
- 厚生労働省・都道府県労働局・労働基準監督署「労災保険給付の概要」(令和8年7月1日現在) https://www.mhlw.go.jp/content/11200000/001743908.pdf
- 愛媛労働局「労災保険の適用者について」 https://jsite.mhlw.go.jp/ehime-roudoukyoku/hourei_seido_tetsuzuki/rousai_hoken/hourei_seido/2030103.html
- 愛媛労働局「法人の役員の適用一覧表」 https://jsite.mhlw.go.jp/ehime-roudoukyoku/roudoukyoku/gyoumu_naiyou/sounu/choshu/2030104.html
- 大阪労働局「労働保険の適用単位と対象となる労働者の範囲」 https://jsite.mhlw.go.jp/osaka-roudoukyoku/hourei_seido_tetsuzuki/roudou_hoken/hourei_seido/kosin/keizoku/tanni.html
- 厚生労働省「健康保険法の第1条(目的規定)等の改正に関するQ&Aについて」(2013年8月14日 事務連絡) https://www.mhlw.go.jp/web/t_doc?dataId=00tb9650&dataType=1&pageNo=1
- 厚生労働省「脳・心臓疾患の労災認定基準 改正に関する4つのポイント」(2021年9月) https://www.mhlw.go.jp/content/000833810.pdf
- 厚生労働省「令和7年度『過労死等の労災補償状況』」(2026年7月15日) https://www.mhlw.go.jp/stf/newpage_74476.html
- e-Gov法令検索:労働者災害補償保険法施行規則、健康保険法、健康保険法施行規則、会社法、労働契約法
- 共同通信配信「千葉の建設会社専務の労災を認定 実質的に労働者と判断」(日本経済新聞 電子版、2025年6月11日) https://www.nikkei.com/article/DGXZQOUF11B0A0R10C25A6000000/
- 共同通信配信「解体中に熱中症死亡、書類送検 重症化防ぐ対策怠った疑い、鳥取」(熊本日日新聞 掲載、2026年9月7日) https://kumanichi.com/articles/2033390
- 労働新聞社 判例解説「大庄事件(京都地判平22・5・25)」 https://www.rodo.co.jp/precedent/29044/ 、「大庄ほか事件(大阪高判平23・5・25)」 https://www.rodo.co.jp/precedent/28605/
- 厚生労働省「あかるい職場応援団」裁判例(メイコウアドヴァンス事件) https://www.no-harassment.mhlw.go.jp/judicail-precedent/22
- 国税庁 タックスアンサー No.5364「定期保険及び第三分野保険の保険料の取扱い」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5364.htm
この記事は一般的な情報の提供を目的としており、特定の保険商品の勧誘を目的とするものではありません。補償の内容は商品や契約内容によって異なります。労働保険・社会保険・税務の判断が必要な場合は、社会保険労務士・税理士・弁護士などの専門家にご相談ください。
社長や役員は原則として労災保険の対象外ですが、ご相談を受けると、そのことをご存じない方が少なくありません。現場に出る社長ほど、けがの心配は従業員と変わりません。当社の事故の記録でも、下請け会社の役員の方が鉄板を運んでいて指を切り、会社で入っていた傷害の保険から支払いが出た例があります。特別加入で労災に入る方法に加えて、上乗せ保険の補償の対象に役員を含めているかも、あわせて確かめておくと安心です。